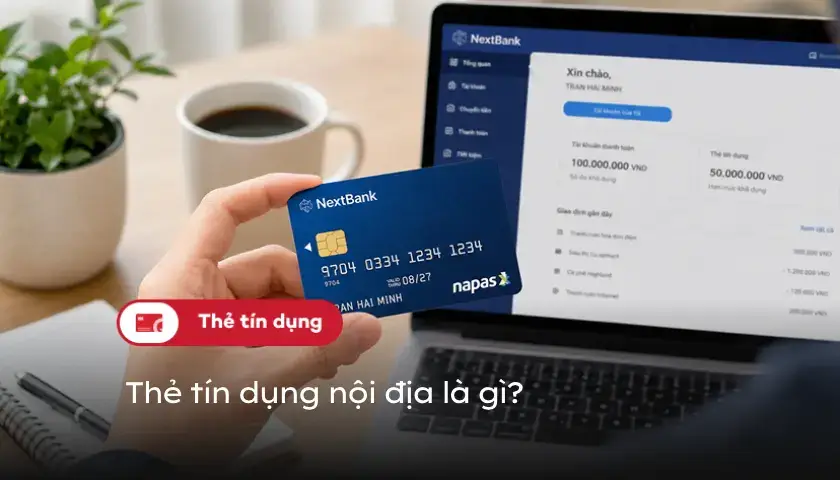
Thẻ tín dụng là gì? Cách hoạt động, các loại thẻ và quy định mới 2026
Ngày đăng 30/10/2026
Thẻ tín dụng là gì và vì sao có người dùng thẻ mà không tốn đồng lãi nào, còn có người lại nợ chồng nợ? Khác biệt nằm ở chỗ hiểu đúng cách thẻ "dùng trước, trả sau" vận hành.
Bài viết giúp bạn tìm hiểu thẻ tín dụng từ con số 0: thẻ hoạt động ra sao, khác gì thẻ ATM, mất những phí gì và quy định mới nhất năm 2026 cần biết trước khi mở thẻ.
1. Thẻ tín dụng là gì?
Khái niệm thẻ tín dụng
Thẻ tín dụng (tiếng Anh: credit card) là thẻ cho phép bạn chi tiêu trước bằng tiền của đơn vị phát hành thẻ, trong một hạn mức được cấp sẵn, rồi trả lại sau theo từng kỳ sao kê. Nếu trả đủ và đúng hạn, bạn không phải trả đồng lãi nào.
Về mặt pháp lý, thẻ tín dụng là thẻ cho phép chủ thẻ giao dịch trong phạm vi hạn mức tín dụng đã thỏa thuận với tổ chức phát hành thẻ (Trích Thông tư 18/2024/TT-NHNN). Tổ chức phát hành thẻ đó có thể là ngân hàng hoặc công ty tài chính được Ngân hàng Nhà nước cấp phép.
Để hiểu về thẻ tín dụng, bạn cần nắm được 4 khái niệm cơ bản sau:
- Tiền bạn tiêu từ thẻ tín dụng: là khoản tín dụng do đơn vị phát hành ứng trước, không phải tiền trong tài khoản của bạn (hiểu đơn giản, nó là khoản nợ - bên phát hành thẻ ứng cho bạn dùng trước, sau đó bạn trả lại sau)
- Giới hạn chi tiêu: là hạn mức cấp trước mà bạn được duyệt, tùy hồ sơ và lịch sử tín dụng của từng người thì hạn mức cũng được cấp khác nhau
- Thời điểm trả: là hạn cần thanh toán khoản tiền đã dùng trước hàng tháng
- Tiền lãi: chỉ phát sinh khi trả thiếu, trả trễ hoặc rút tiền mặt
Thẻ tín dụng cho phép chi tiêu trước trả tiền sau
Credit card khác gì với debit card?
Như có nhắc tới ở trên, credit card là tên tiếng Anh của thẻ tín dụng, còn debit card là thẻ ghi nợ. Điểm khác biệt chủ yếu của 2 thẻ này là:
- Thẻ tín dụng (credit card) là thẻ dùng trước trả sau: bên phát hành thẻ ứng tiền để trả cho chi tiêu của bạn, sau đó bạn thanh toán lại cho họ khi đến hạn. Một số bên cũng gọi thẻ tín dụng là thẻ "dùng trước trả sau"
- Thẻ ghi nợ (debit card) là thẻ trả trước: bạn có bao nhiêu tiền trong tài khoản thì chỉ dùng được bấy nhiêu, hết tiền thì không thanh toán được nữa
Lưu ý: Cần phân biệt thẻ mua trước trả sau với dịch vụ "mua trước trả sau". Hai hình thức giống tên nhưng khác phạm vi sử dụng, bạn có thể tìm hiểu chi tiết tại mua trước trả sau khác gì thẻ tín dụng.

Thẻ tín dụng được ưa chuộng bởi tính tiện lợi và nhanh chóng
2. Thẻ tín dụng hoạt động như thế nào?
Thẻ tín dụng cho phép bạn chi tiêu trước, thanh toán sau trong hạn mức được cấp. Mỗi kỳ sao kê thường kéo dài khoảng 30 ngày. Cuối kỳ, đơn vị phát hành sẽ gửi sao kê thông báo số tiền cần trả và hạn thanh toán.
Để dễ hình dung, bạn có thể theo dõi một vòng sử dụng thẻ qua 4 bước:
- Chi tiêu bằng thẻ: Khi bạn thanh toán, hạn mức khả dụng giảm tương ứng với số tiền giao dịch
- Chốt sao kê: Đơn vị phát hành tổng hợp dư nợ, số tiền thanh toán tối thiểu và hạn thanh toán để bạn theo dõi
- Đến hạn thanh toán: Bạn cần thanh toán theo thông tin trên sao kê. Với thẻ Home Credit, thời hạn này là 15 ngày sau ngày chốt sao kê
- Thanh toán dư nợ: Bạn có thể trả toàn bộ hoặc một phần dư nợ. Để được miễn lãi cho các giao dịch đủ điều kiện, bạn cần trả đầy đủ, đúng hạn và đáp ứng quy định của đơn vị phát hành. Nếu chỉ trả một phần hoặc thanh toán trễ, lãi và phí có thể phát sinh
Ví dụ: Chị An làm công nhân may ở Bình Dương, được cấp thẻ tín dụng Home Credit với hạn mức 10 triệu đồng. Ngày chốt sao kê của chị là ngày 20 hằng tháng (tất cả con số ở ví dụ chỉ là minh hoạ).
- Vào ngày 21/10: chị An quẹt thẻ 3 triệu đồng để mua tủ lạnh nhỏ. Sau khi quẹt thẻ, hạn mức thẻ tín dụng của chị còn 7 triệu.
- Vào ngày 20/11: bên phát hành thẻ (trường hợp này là Home Credit) chốt sao kê cho thẻ của chị An, dư nợ cuối kỳ là 3 triệu đồng
- Ngày 5/12: là ngày cuối chị An cần thanh toán cho Home Credit (Tính từ ngày mua là 21/10, chị An có 45 ngày để trả nợ thẻ mà không bị tính lãi - dùng 3 triệu thì trả 3 triệu. Nếu trả sau khoản 45 ngày này, thẻ sẽ phát sinh lãi và đồng thời có lưu lại lịch sử tín dụng lên CIC)

Thẻ tín dụng cho phép bạn chi tiêu trước, thanh toán sau
3. Có bao nhiêu loại thẻ tín dụng?
Thông thường, thẻ tín dụng được phân loại dựa trên 5 tiêu chí: phạm vi sử dụng, tổ chức phát hành thẻ, hạng thẻ, mục đích dùng thẻ và đặc điểm người dùng thẻ.
| Tiêu chí | Loại thẻ | Đặc điểm cần nhớ |
| Phạm vi sử dụng | Nội địa, Quốc tế | Thẻ quốc tế có thể dùng được ở nước ngoài và trên các website nước ngoài, tuy nhiên sẽ bị tính thêm phí giao dịch ngoại tệ |
| Tổ chức phát hành thẻ | Visa, Mastercard, JCB, American Express, Napas | Đây là mạng lưới thanh toán thẻ (không phải đơn vị phát hành thẻ). Mạng lưới thanh toán quyết định nơi nào quẹt được thẻ nào, tuy nhiên không quyết định được hạn mức, lãi, phí,... |
| Hạng thẻ | Tiêu chuẩn, Vàng, Bạch kim,... | Tùy đơn vị phát hành quy định; thông thường, hạng thẻ càng cao thì yêu cầu về thu nhập và hạn mức càng lớn |
| Mục đích dùng thẻ | Hoàn tiền, Tích điểm, Du lịch, Trả góp | Đa dạng thẻ phục vụ cho đa dạng mục đích sử dụng của người dùng khác nhau, quyết định bởi đơn vị phát hành thẻ |
| Đặc điểm người dùng thẻ | Cá nhân, Doanh nghiệp, Thẻ chính / Thẻ phụ | Chủ thẻ chính sẽ cần cam kết bằng văn bản là sẽ trả hết mọi khoản tiêu dùng được phát sinh từ thẻ phụ |
Xem thêm: Các loại thẻ tín dụng phổ biến
4. Nên chọn mở loại thẻ tín dụng nào?
Mẹo đơn giản nhất để chọn thẻ tín dụng là chọn theo khoản bạn thường chi nhất, ngoài ra thì hạn mức mở thẻ cũng nên vừa với mức bạn có thể chi trả mỗi tháng thôi (vì có nhiều trường hợp mở thẻ hạn mức lớn sau đó lỡ dùng lố tay, dẫn đến việc không thể trả nợ đúng hạn, khiến lãi phát sinh và còn ảnh hưởng đến điểm tín dụng nữa).
| Nhu cầu sử dụng của bạn | Loại thẻ phù hợp |
| Đi chợ, siêu thị, ăn uống hàng quán | Thẻ hoàn tiền theo nhóm chi tiêu, xem thêm top thẻ tín dụng hoàn tiền |
| Mua đồ điện máy, điện thoại | Thẻ có hỗ trợ trả góp qua thẻ tín dụng với mức lãi thấp hoặc 0% |
| Đóng học phí, hóa đơn điện nước | Thẻ cho chia nhỏ khoản lớn, ví dụ dùng thẻ tín dụng đóng học phí |
| Đi nước ngoài, mua hàng trên web nước ngoài | Thẻ quốc tế (lưu ý đọc kỹ về phí ngoại tệ) |
| Lần đầu dùng thẻ | Thẻ miễn phí thường niên, hạn mức vừa phải, quản lý được thông qua ứng dụng trên điện thoại |
| Thu nhập cao, chi tiêu lớn | Hạng vàng, Bạch kim trở lên với nhiều đặc quyền |
Nên chọn mở loại thẻ tín dụng phù hợp với nhu cầu chi tiêu
5. Lợi ích, rủi ro và chi phí cần lưu ý khi dùng thẻ tín dụng
Thẻ tín dụng giúp bạn chủ động chi tiêu và tận dụng nhiều ưu đãi. Tuy nhiên, nếu chi tiêu vượt khả năng trả nợ hoặc thanh toán không đúng hạn, lãi và phí phát sinh có thể tạo áp lực tài chính. Trước khi mở thẻ, bạn nên hiểu rõ cả lợi ích, rủi ro và các khoản cần thanh toán.
Lợi ích và rủi ro khi sử dụng thẻ tín dụng
| Lợi ích | Rủi ro cần lưu ý |
| Có thể thanh toán các khoản cần thiết trong lúc chờ lương về | Dễ chi tiêu vượt khả năng trả nợ nếu không theo dõi kỹ số tiền đã sử dụng / đã quẹt |
| Được hưởng thời gian miễn lãi theo chính sách của thẻ khi thanh toán đầy đủ, đúng hạn và đáp ứng điều kiện áp dụng | Chỉ thanh toán số tiền tối thiểu vẫn có thể bị tính lãi phát sinh trên số tiền chưa trả |
| Thanh toán thuận tiện tại cửa hàng, trên website, nhà hàng,... - tùy loại thẻ và nơi chấp nhận thanh toán | Có nguy cơ bị đánh cắp thông tin thẻ nếu giao dịch trên các website không an toàn hoặc vô tình để lộ thông tin |
| Có thể mua sắm trả góp với lãi suất 0% tùy theo chương trình áp dụng | Cần kiểm tra kỹ phí chuyển đổi trả góp và các điều kiện đi kèm trước khi đăng ký |
| Được hưởng ưu đãi hoàn tiền, tích điểm hoặc giảm giá khi chi tiêu tại đối tác (tùy chính sách thẻ) | Chi tiêu thêm chỉ để nhận ưu đãi có thể khiến bạn bị vượt ngân sách |
| Góp phần xây dựng lịch sử tín dụng tốt khi thanh toán đúng hạn | Thanh toán trễ hạn có thể ảnh hưởng đến lịch sử tín dụng và khả năng được duyệt vay sau này |
Các khoản lãi và phí cần biết
Mỗi đơn vị phát hành có chính sách lãi suất và biểu phí riêng. Bạn nên kiểm tra kỹ khi nào phát sinh chi phí, mức thu và điều kiện miễn giảm trước khi sử dụng.
Bảng dưới đây lấy thẻ tín dụng Home Credit làm ví dụ, theo biểu phí áp dụng từ ngày 04/09/2026:
| Khoản lãi, phí | Khi nào phát sinh? | Mức áp dụng với thẻ tín dụng Home Credit |
| Phí thường niên | Thu hàng năm để duy trì thẻ, mức phí khác nhau tùy đơn vị phát hành | Miễn phí |
| Phí quản lý thẻ | Thu theo kỳ sao kê nếu chưa đáp ứng điều kiện chi tiêu để được miễn phí | 39.000 VNĐ/tháng Miễn phí khi chi tiêu từ 5 giao dịch trở lên hoặc tổng tiền chi tiêu vượt 3 triệu VNĐ /kỳ sao kê |
| Lãi suất | Áp dụng khi không đáp ứng điều kiện miễn lãi hoặc có giao dịch rút tiền mặt, tùy quy định của các thẻ khác nhau. | Tùy trường hợp hoặc chương trình bạn tham gia, cụ thể hơn bạn có thể xem thêm tại Biểu phí dịch vụ và lãi suất Thẻ tín dụng |
| Phí chậm thanh toán | Không thanh toán đủ số tiền tối thiểu trước ngày cuối cùng của hạn thanh toán | 0,12% /ngày, tính trên số tiền tối thiều chưa thanh toán |
| Phí rút tiền mặt | Khi rút tiền mặt bằng thẻ tín dụng | 3% tổng số tiền rút |
| Phí giao dịch ngoại tệ | Khi thực hiện giao dịch bằng ngoại tệ (để chi tiêu trên web nước ngoài hoặc khi chi tiêu khi đi nước ngoài) | 4% tổng giá trị giao dịch |

Nên lưu ý kỹ các khoản lãi, phí để dùng thẻ một cách tối ưu nhất
5 thói quen dùng thẻ tín dụng an toàn bạn nên biết
- Trả đủ dư nợ cuối kỳ trước hạn, nên trả sớm trước 2-3 ngày phòng khi có vấn đề về mạng/wifi hoặc ngân hàng bảo trì,...
- Chỉ nên chi tiêu trong phạm vi số tiền bạn có thể trả hết được vào tháng tiếp theo, dù hạn mức vẫn còn nhiều
- Hạn chế rút tiền mặt thẻ tín dụng, vì chi phí và lãi suất rút tiền mặt đều rất cao
- Không cung cấp mã PIN, mã OTP hay số CVV cho bất cứ ai, kể cả nhân viên ngân hàng
- Tránh dịch vụ "đáo hạn, sang ngang, rút tiền" thẻ tín dụng được quảng cáo trôi nổi, các dịch vụ này lấy phí rất cao và dễ có khả năng lừa đảo để đánh cắp thông tin thẻ
6. Câu hỏi thường gặp về thẻ tín dụng
6.1. Thẻ ghi nợ khác gì thẻ tín dụng?
Thẻ ghi nợ chỉ được sử dụng số tiền có sẵn trong tài khoản ngân hàng của bạn, còn thẻ tín dụng cho phép bạn chi tiêu trước trong hạn mức được cấp và thanh toán lại sau
6.2. Hạn mức thẻ tín dụng là gì?
Hạn mức thẻ tín dụng là giá trị tín dụng tối đa mà bạn thẻ được đơn vị phát hành thẻ cho phép sử dụng trong một chu kỳ tín dụng. Giá trị hạn mức tín dụng cao hay thấp sẽ tùy thuộc vào khả năng tài chính và độ uy tín của chủ thẻ ngay tại thời điểm mở thẻ.
6.3. Lãi suất tín dụng là gì?
Lãi suất tín dụng là khoản lãi được tính trên khoản nợ còn lại của bạn trong trường hợp bạn không hoàn trả số tiền đúng hạn.
6.4. Sao kê thẻ tín dụng là gì?
Sao kê thẻ tín dụng là bảng thống kê chi tiết các giao dịch mà bạn đã thực hiện trong một kỳ sao kê.
6.5. Thanh toán tối thiểu thẻ tín dụng là gì?
Thanh toán tối thiểu thẻ tín dụng là số tiền tối thiểu (thường dao động 2% đến 5% tổng dư nợ) mà bạn cần thanh toán cho tổ chức tín dụng khi đến kỳ hạn theo thông báo của sao kê thẻ tín dụng để không bị phạt phí trả chậm và liệt vào danh sách nợ xấu.
6.6. Dư nợ thẻ tín dụng là gì?
Dư nợ thẻ tín dụng là số nợ tại thời điểm hiện tại, nên sẽ bao gồm cả các giao dịch mới phát sinh sau khi chốt sao kê, khác với dư nợ cuối kỳ là số tiền được ghi nhận tại ngày chốt sao kê.
Hy vọng bài viết trên đã giúp bạn hiểu rõ cách chọn thẻ tín dụng phù hợp với nhu cầu và biết những tiêu chí quan trọng cần cân nhắc trước khi đăng ký. Nếu đã sẵn sàng sở hữu thẻ tín dụng để chi tiêu linh hoạt và tận hưởng nhiều ưu đãi hấp dẫn, bạn có thể tìm hiểu và đăng ký thẻ tín dụng Home Credit ngay hôm nay. Mở thẻ tín dụng ngay!
Lưu ý: Thông tin trong bài mang tính chất tham khảo, được tổng hợp từ thị trường và không đại diện cho toàn bộ sản phẩm, dịch vụ của Home Credit.
-------
Thẻ tín dụng Home Credit là sản phẩm tài chính được công ty tài chính Home Credit và công ty công nghệ thanh toán VISA kết hợp phát hành. Đây là dòng thẻ cho phép khách hàng thực hiện giao dịch mua hàng tại điểm chấp nhận thẻ, mua sắm trực tuyến và trong hạn mức tín dụng được cấp bởi Home Credit tại máy ATM có logo Visa. Ngoài ra, khách hàng được đăng ký trả góp với lãi suất 0% ngay trên ứng dụng Home Credit.
Tìm hiểu thêm thông tin về sản phẩm và biểu phí thẻ: Mở thẻ tín dụng Home Credit online không chứng minh tài chính
Hotline tư vấn sản phẩm thẻ: 1900 633 999
Nhật ký liên quan



 1900 633 6331900 633 999


CÔNG TY TÀI CHÍNH TNHH MTV HOME CREDIT VIỆT NAM
Tầng G, 8 và 10 Tòa nhà Phụ Nữ, số 20 Nguyễn Đăng Giai, Phường An Khánh, TP.HCM
Để quản lý khoản vay và nhận các ưu đãi độc quyền trên ứng dụng Home Credit
Tải ứng dụng Home Credit