Check CIC là gì? Cách kiểm tra và biết mình có nợ xấu không
Ngày đăng 02/10/2026
34678 lượt xem
Hiểu rõ CIC là gì và biết cách check CIC giúp bạn nắm rõ tình trạng nợ, tra cứu CIC chủ động trước khi vay. Xem ngay hướng dẫn chi tiết!
Tóm tắt nhanh nội dung bài viết:
CIC (viết tắt của Credit Information Center) là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, đơn vị thuộc Ngân hàng Nhà nước, là nơi tổng hợp thông tin về các khoản vay và lịch sử trả nợ của cá nhân, doanh nghiệp tại Việt Nam.
Mỗi lần bạn vay tiền, mở thẻ tín dụng hay mua trả góp, ngân hàng và công ty tài chính đều báo cáo dữ liệu về CIC. Và cũng chính các tổ chức cho vay này sẽ tra cứu CIC khi bạn nộp hồ sơ vay tiếp theo.
Vì vậy, tự kiểm tra CIC trước khi vay là cách đơn giản nhất để biết mình đang đứng ở đâu: có khoản nợ nào bị ghi nhận quá hạn hay không, đang thuộc nhóm nợ nào, điểm tín dụng ra sao. Bài viết dưới đây của Home Credit sẽ hướng dẫn bạn check CIC cá nhân bằng CCCD, đọc đúng kết quả và biết nên làm gì tiếp theo. Tìm hiểu ngay!
 Check CIC là bước cần thiết khi đăng ký sử dụng dịch vụ tài chính
1. Check CIC là gì? Khái niệm và phí
Check CIC là việc bạn tự tra cứu báo cáo tín dụng của chính mình trên hệ thống CIC. Báo cáo này cho biết bạn đang có những khoản vay nào, lịch sử trả nợ ra sao, khoản nợ hiện thuộc nhóm mấy và điểm tín dụng của bạn tại thời điểm tra cứu.
Bạn tránh nhầm lẫn hai trường hợp thường được gọi chung là “check CIC”. Trường hợp thứ nhất là bạn tự kiểm tra thông tin tín dụng của mình để biết tình trạng hiện tại. Trường hợp thứ hai là ngân hàng hoặc công ty tài chính tra cứu CIC để phục vụ việc thẩm định hồ sơ vay, và việc này chỉ được thực hiện khi có sự đồng ý của bạn. Trong bài viết này, check CIC được hiểu theo trường hợp thứ nhất.
Bạn có quyền tự kiểm tra thông tin tín dụng của mình. Theo Điều 18 Thông tư 15/2023/TT-NHNN của Ngân hàng Nhà nước, có hiệu lực từ ngày 01/01/2025, người vay được khai thác miễn phí thông tin tín dụng của chính mình 1 lần trong mỗi năm. Từ lần thứ 2 trở đi , bạn sẽ phải trả 22,000 VNĐ cho mỗi lần check (cập nhật theo bảng giá mới nhất của CIC).
2. 4 cách kiểm tra CIC cá nhân bằng CCCD
Tùy vào thời gian và mức độ quen thuộc với điện thoại, bạn có thể chọn một trong bốn cách dưới đây. Bảng so sánh giúp bạn chọn nhanh trước khi đi vào từng bước:
Cách check | Chi phí | Thời gian có kết quả | Cần chuẩn bị | Xem được gì | Mức độ an toàn & Riêng tư | Phù hợp với ai |
Ứng dụng chính thức của CIC | Miễn phí 1 lần/năm (các lần sau có tính phí - từ 22,000 VND/lần) | Duyệt tài khoản 1-3 ngày; sau khi có tài khoản tra cứu tức thì | CCCD gắn chip và SĐT chính chủ | Báo cáo tín dụng đầy đủ: Điểm tín dụng, nhóm nợ (1-5), danh sách khoản vay, TCTD đang vay | Rất cao (10/10) - Chính chủ Ngân hàng Nhà nước, an tâm tuyệt đối, chủ động kiểm tra âm thầm | Bạn muốn xem chi tiết, chính xác, chủ động theo dõi định kỳ trên điện thoại |
Ví điện tử MoMo | Miễn phí 1 lần/năm, từ lần thứ 2 trở đi sẽ tốn 22.000 VND/lần cho bản báo cáo đầy đủ | Ngay lập tức (Vài giây) | Tài khoản MoMo, ShopeePay đã định danh (eKYC) | Chủ yếu là Điểm tín dụng tổng quan, không đầy đủ chi tiết như báo cáo CIC gốc | Khá cao (8/10) - Đã quen thuộc với thương hiệu, nhưng vẫn có chút e ngại vì qua bên thứ 3 | Bạn cần biết kết quả gấp, giải tỏa lo âu ngay lập tức, chỉ muốn xem điểm nhanh |
Tại quầy Công ty Tài chính (CTTC) / Ngân hàng | Thường có phí (tùy chính sách của từng tổ chức tín dụng, sẽ dao động từ 18.000-100.000 VND/lần) | Trong buổi giao dịch với nhân viên, thường mất khoảng 30–60 phút | CCCD còn hiệu lực, thường đi kèm hồ sơ vay vốn | Kết quả tra cứu CIC chi tiết do nhân viên xuất ra | Cao (9/10) - An toàn về dữ liệu, nhưng tạo áp lực tâm lý (ngại giao tiếp, sợ bị từ chối) | Bạn không quen thao tác online, người đang làm hồ sơ chuẩn bị vay vốn trực tiếp |
Website CIC | Miễn phí 1 lần/năm | Đăng ký 1-3 ngày (có nhân viên gọi xác minh) | CCCD, Email và SĐT | Báo cáo tín dụng đầy đủ: Điểm tín dụng, chi tiết lịch sử dư nợ, nhóm nợ | Rất cao (10/10) -Nguồn dữ liệu gốc, minh bạch, bảo mật thông tin | Bạn quen thao tác trên máy tính, cần lưu/in file báo cáo chính thức |
2.1. Tra cứu CIC cá nhân online qua ứng dụng CIC
Để check CIC online nhanh chóng và an toàn, bạn có thể dùng ứng dụng chính thức do Trung tâm Thông tin Tín dụng Quốc gia phát triển, tải miễn phí trên điện thoại. Đây là cùng một ứng dụng nhưng hiển thị tên khác nhau trên hai kho ứng dụng:
- Trên Android (CH Play): tìm "CIC – Kết nối nhu cầu vay"
- Trên iOS (App Store): tìm "iCIC" (tên đầy đủ: iCIC National Credit Information Centre of Vietnam)
Lưu ý: Hãy kiểm tra kỹ nhà phát hành là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) trước khi tải, tránh tải nhầm ứng dụng giả mạo.
Sau khi tải app thành công, bạn hãy thực hiện theo các bước sau:
- Bước 1: Tìm kiếm CIC Credit Connect trong CH Play hoặc App Store để tải ứng dụng
- Bước 2: Đăng ký tài khoản CIC theo yêu cầu từ hệ thống
- Bước 3: Chờ tài khoản được CIC xét duyệt (mất khoảng 1 - 3 ngày), sau đó Đăng nhập vào ứng dụng
- Bước 4: Nhận mã xác thực OTP gửi về số điện thoại đăng ký và cho phép truy cập vị trí trên thiết bị
- Bước 5: Bấm chọn Đồng ý khai thác báo cáo, xác thực bằng mật khẩu, dấu vân tay hoặc Face ID đã đăng ký
- Bước 6: Chọn Mua báo cáo tín dụng và nhập mã xác thực OTP. Cuối cùng, xem kết quả tra cứu tại lịch sử tín dụng.
Lưu ý về chi phí: Bạn thường được miễn phí khai thác báo cáo lần đầu; từ các lần sau, ứng dụng có thể tính phí theo quy định của CIC.

Các bước kiểm tra CIC online trên app chính thống chính phủ
2.2. Check CIC trên MoMo
Hiện nay, MoMo là ví điện tử phổ biến tại Việt Nam có liên kết với CIC, cho phép bạn xem nhanh tình trạng tín dụng ngay trong ứng dụng đang dùng hằng ngày. Cách này tiện, nhưng thông tin hiển thị thường gọn hơn báo cáo đầy đủ trên ứng dụng CIC.
Bạn có thể kiểm tra nhanh CIC cá nhân trên ví MoMo theo các bước sau:
- Bước 1: Trên trang màn hình chính của ứng dụng, chọn Xem thêm dịch vụ
- Bước 2: Nhấp vào mục Tài chính & Bảo hiểm, nhấn chọn Kiểm tra Điểm tín dụng CIC ở hàng cuối cùng của khối dịch vụ
- Bước 3: Kiểm tra kỹ thông tin cá nhân như Họ và tên, Số CMND/CCCD và Số điện thoại, sau đó chọn Kiểm tra điểm.
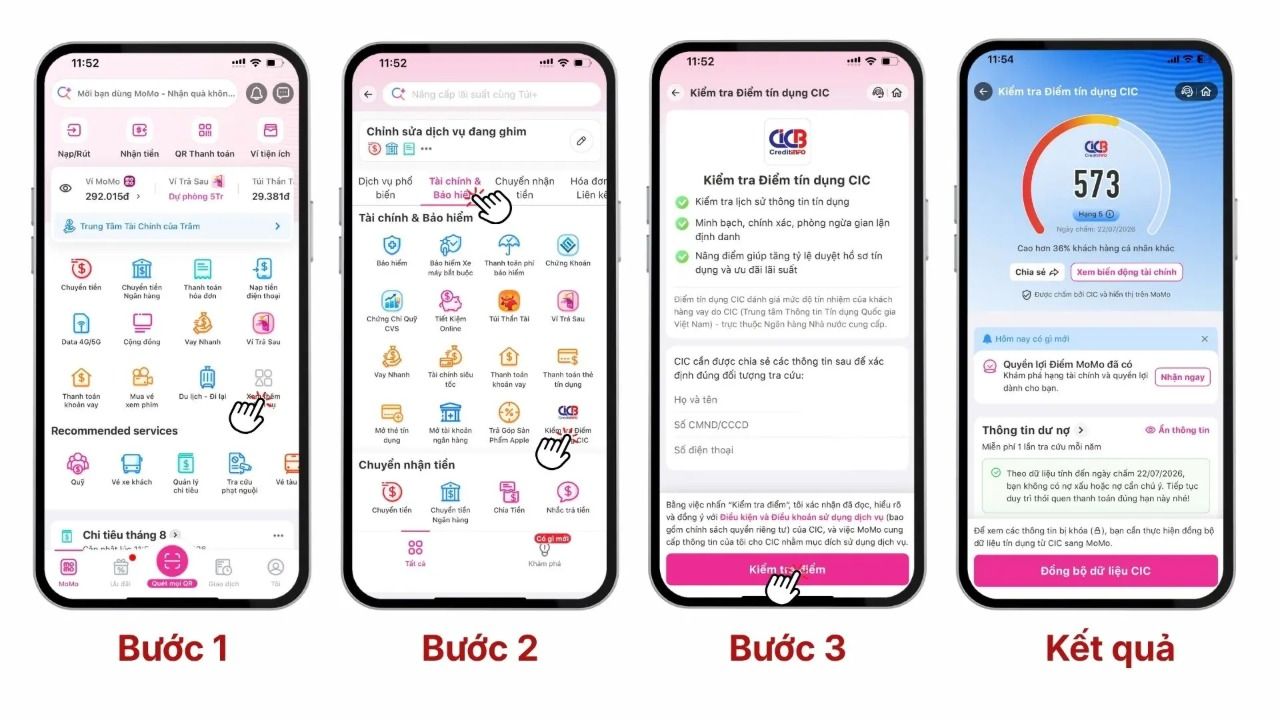
Kiểm tra điểm tín dụng CIC trên MoMo
2.3. Kiểm tra CIC bằng CCCD/CMND tại ngân hàng hoặc tổ chức tín dụng
Nếu bạn không quen thao tác online, có thể kiểm tra nợ xấu bằng CMND/CCCD trực tiếp tại các quầy giao dịch ngân hàng hoặc các công ty tài chính. Trường hợp bạn có ý định đăng ký khoản vay hoặc sử dụng dịch vụ tài chính, bạn cũng sẽ nhận được sự hỗ trợ và tư vấn tức thì từ nhân viên.
Các bước thực hiện:
- Bước 1: Đến chi nhánh ngân hàng hoặc các tổ chức tín dụng gần nhất để thực hiện yêu cầu
- Bước 2: Nộp hồ sơ đăng ký khoản vay và đề nghị kiểm tra lịch sử tín dụng cá nhân
- Bước 3: Cung cấp thông tin cá nhân cần thiết, bao gồm CCCD còn hiệu lực
- Bước 4: Sau khi tổ chức xác minh và truy xuất dữ liệu, bạn sẽ nhận được kết quả tra cứu CIC trực tiếp tại quầy.
Lưu ý: Mỗi cá nhân được miễn phí tra cứu điểm tín dụng CIC 1 lần/năm. Từ lần thứ 2 trong năm, bạn sẽ phải nộp phí (thường khoảng 28.000 – 100.000 VND/lần tùy ngân hàng hoặc tổ chức tín dụng).
 Đến quầy giao dịch ngân hàng để được nhân viên hỗ trợ check CIC
2.4. Tra cứu CIC miễn phí qua website cic.gov.vn
Chú ý: Kể từ ngày 01/04/2026, CIC đã tạm dừng đăng ký và check CIC trên website đến khi có thông báo mới. Vì vậy, bạn nên ưu tiên cách 1 tra cứu CIC online trên ứng dụng của CIC nhé!
Tương tự app, việc tra cứu CIC miễn phí trên website giúp bạn chủ động theo dõi thông tin ở bất cứ đâu.
Các bước thực hiện:
- Bước 1: Truy cập vào website chính thức của CIC tại địa chỉ https://cic.gov.vn/

- Bước 2: Chọn Đăng ký tài khoản, sau đó điền đầy đủ thông tin cá nhân theo hướng dẫn

- Bước 3: Tiến hành xác thực tài khoản bằng cách thiết lập mật khẩu và nhập mã OTP được gửi về điện thoại

- Bước 4: Trả lời các câu hỏi xác minh thông tin theo yêu cầu của nhân viên CIC để hoàn tất quá trình xác thực

- Bước 5: Chờ kết quả đăng ký được gửi qua tin nhắn SMS hoặc email đã cung cấp. Đăng nhập lại website CIC để check CIC.

3. Cách đọc kết quả CIC: 5 thông tin cần xem
Tra cứu CIC thành công mới chỉ là bước đầu. Quan trọng hơn là hiểu các thông tin trong báo cáo đang nói gì về tình trạng tín dụng của bạn.
Theo quy định hiện hành, CIC có thể tạo lập các sản phẩm thông tin tín dụng như báo cáo tín dụng, báo cáo chấm điểm và xếp hạng tín dụng từ dữ liệu được các tổ chức tín dụng cung cấp. Những dữ liệu này có thể bao gồm thông tin về khoản vay, hoạt động cấp tín dụng, thẻ tín dụng, biện pháp bảo đảm và xử lý nợ.
Tùy loại báo cáo và phiên bản ứng dụng, cách hiển thị có thể khác nhau. Tuy nhiên, khi đọc kết quả CIC, bạn nên chú ý đến 5 nhóm thông tin sau:
Thông tin cần check | Vì sao cần xem? | Bạn nên kiểm tra gì? |
1. Điểm tín dụng | Phản ánh kết quả đánh giá tín dụng được CIC tạo lập từ dữ liệu hiện có | Điểm CIC của bạn, so sánh với kỳ trước nếu báo cáo có cung cấp |
2. Nhóm nợ | Cho biết tình trạng phân loại khoản nợ | Đặc biệt kiểm tra có khoản vay nào đang được ghi nhận ở nhóm nợ cần chú ý hoặc nhóm nợ xấu hay không |
3. Các tổ chức tín dụng đang ghi nhận quan hệ tín dụng | Giúp bạn biết những đơn vị nào đang báo cáo khoản cấp tín dụng liên quan đến mình | Đối chiếu xem có ngân hàng/công ty tài chính nào mà bạn chưa từng sử dụng dịch vụ lại xuất hiện trong báo cáo |
4. Dư nợ và tình trạng các khoản tín dụng | Cho biết nghĩa vụ tín dụng đang được ghi nhận | Đối chiếu với các khoản vay, thẻ tín dụng hoặc nghĩa vụ bạn đang thực tế sử dụng |
5. Lịch sử tín dụng | Giúp nhìn lại cách các khoản tín dụng được ghi nhận qua thời gian | Chú ý những kỳ từng chậm thanh toán, thay đổi nhóm nợ hoặc dữ liệu bất thường cần kiểm tra lại lịch sử tín dụng |
Trong năm mục trên, nhóm nợ là thông tin quyết định bạn có bị coi là nợ xấu hay không. Theo Điều 10 Thông tư 31/2024/TT-NHNN có hiệu lực từ 01/07/2024, khoản vay được xếp nhóm dựa trên số ngày quá hạn: nhóm 1 quá hạn dưới 10 ngày, nhóm 2 từ 10 đến 90 ngày, nhóm 3 từ 91 đến 180 ngày, nhóm 4 từ 181 đến 360 ngày và nhóm 5 trên 360 ngày. Nợ xấu là các khoản thuộc nhóm 3, 4 và 5. Bạn có thể xem giải thích chi tiết từng nhóm trong bài các nhóm nợ là gì.
Điểm tín dụng là một thang đo khác, không đồng nghĩa với nhóm nợ. Một người có thể ở nhóm 1 nhưng điểm chưa cao vì lịch sử vay còn ngắn. Ý nghĩa từng hạng điểm được giải thích trong bài điểm tín dụng CIC là gì.
Một điều nhiều người lo lắng là thông tin cũ sẽ theo mình mãi. Thực tế, Thông tư 15/2023/TT-NHNN quy định CIC lưu giữ thông tin tín dụng tối thiểu 5 năm kể từ ngày phát sinh (Điều 11), còn thông tin tiêu cực chỉ được cung cấp tối đa 5 năm kể từ ngày thông tin đó kết thúc (Điều 13). Nói cách khác, sau khi bạn trả xong khoản nợ quá hạn, dấu vết tiêu cực sẽ không được cung cấp quá 5 năm.
Điểm quan trọng là không nên chỉ nhìn vào một con số điểm CIC rồi kết luận hồ sơ của mình “tốt” hay “xấu”. Điểm tín dụng, nhóm nợ, dư nợ và lịch sử tín dụng phản ánh những khía cạnh khác nhau; CIC không phải đơn vị đưa ra quyết định cuối cùng về việc bạn có được vay hay không.
Nếu phát hiện một khoản vay, dư nợ hoặc thông tin tín dụng mà bạn cho rằng không chính xác, bạn nên kiểm tra lại trước khi tiếp tục đăng ký khoản vay mới. Thông tư 15/2023/TT-NHNN cho phép bạn đề nghị CIC hoặc tổ chức liên quan kiểm tra, điều chỉnh thông tin tín dụng có sai sót.
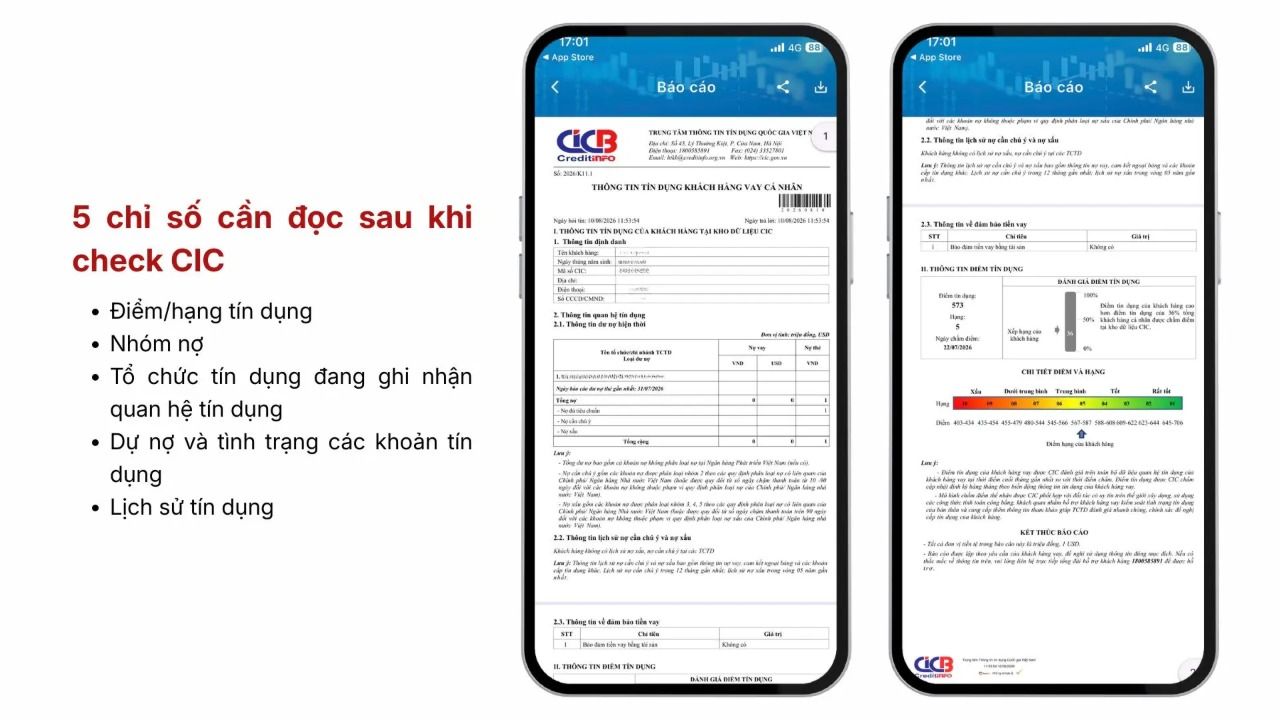
5 chỉ số cần check kỹ càng sau khi tự mình tra cứu CIC
4. Kết quả CIC của bạn nói gì? Nên làm gì tiếp theo?
Đọc và hiểu được báo cáo của CIC chỉ là bước đầu. Quan trọng hơn là bạn phải hiểu kết quả đó đang phản ánh điều gì về tình trạng tín dụng của mình và nên xử lý thế nào trước khi tiếp tục vay.
Bảng dưới đây tóm tắt các tình huống thường gặp và hướng xử lý tương ứng:
Tình trạng trên CIC | Điều này có nghĩa là gì? | Bạn nên làm gì? |
|---|---|---|
Nhóm 1, chưa từng trả chậm | Lịch sử tín dụng đang ở trạng thái tốt | Nếu có nhu cầu vay, bạn có thể cân nhắc nộp hồ sơ vay, nhưng nên chọn khoản vay phù hợp với thu nhập và khả năng trả nợ |
Chưa có lịch sử tín dụng | Bạn không có nợ xấu, nhưng CIC chưa có đủ dữ liệu để phản ánh lịch sử tín dụng | Có thể bắt đầu xây dựng lịch sử tín dụng từ các khoản phù hợp với khả năng tài chính và luôn thanh toán đúng hạn |
Nhóm 2 | Đang có khoản nợ bị ghi nhận quá hạn từ 10 đến 90 ngày | Ưu tiên xử lý khoản nợ quá hạn trước khi vay mới. Mời bạn đọc thêm thêm nợ nhóm 2 là gì để dễ dàng đưa ra hướng đi |
Nhóm 3, 4 hoặc 5 | Khoản nợ đang được ghi nhận là nợ xấu | Không nên tiếp tục vay thêm. Hãy liên hệ tổ chức cho vay để xử lý khoản nợ hiện tại |
Nhóm 1 nhưng điểm tín dụng thấp | Bạn không có nợ xấu, nhưng mức độ tín nhiệm tín dụng chưa cao | Kiểm tra các yếu tố đang ảnh hưởng đến điểm số và tham khảo cách cải thiện điểm tín dụng |
Xuất hiện khoản vay lạ không phải của bạn | Có khả năng thông tin bị ghi nhận sai hoặc thông tin cá nhân của bạn đã bị sử dụng trái phép | Liên hệ ngay tổ chức đã báo cáo khoản vay đó, đồng thời gửi yêu cầu khiếu nại hoặc điều chỉnh thông tin tới CIC |
Với trường hợp cuối cùng, bạn có quyền yêu cầu kiểm tra và điều chỉnh dữ liệu. Theo Điều 19 Thông tư 15/2023/TT-NHNN, khi nhận được khiếu nại kèm tài liệu chứng minh, tổ chức liên quan phải thông báo cho bạn trong 5 ngày làm việc, giải quyết trong 10 ngày làm việc và báo kết quả điều chỉnh trong 2 ngày làm việc.
5. Tại sao check CIC không được?
Không tra được CIC không có nghĩa là bạn có vấn đề về tín dụng. Phần lớn trường hợp đến từ khâu đăng ký hoặc dữ liệu chưa khớp. Dưới đây là bảng tình huống, kèm nguyên nhân và cách xử lý khi bạn không check CIC được:
Tình huống | Nguyên nhân thường gặp | Cách xử lý |
|---|---|---|
Không đăng ký được tài khoản | Số điện thoại không đứng tên bạn, hoặc CCCD sai thông tin | Dùng số chính chủ, kiểm tra lại từng chữ số CCCD |
Không nhận được OTP | Sóng yếu, số điện thoại bị chặn tin nhắn dịch vụ | Thử lại sau vài phút hoặc đổi sang mạng ổn định |
Báo cáo trống, không có dữ liệu | Bạn chưa từng vay, hoặc khoản vay cũ gắn với CMND cũ | Nếu từng vay, liên hệ tổ chức cho vay để cập nhật số CCCD |
Hệ thống báo lỗi, không phản hồi | Ứng dụng đang bảo trì hoặc quá tải | Thử lại vào giờ khác, hoặc gọi tổng đài hỗ trợ của CIC |
Nếu đã thử các cách trên mà vẫn không được, bạn có thể liên hệ tổng đài hỗ trợ của CIC hoặc đến trực tiếp tổ chức cho vay để được hướng dẫn.
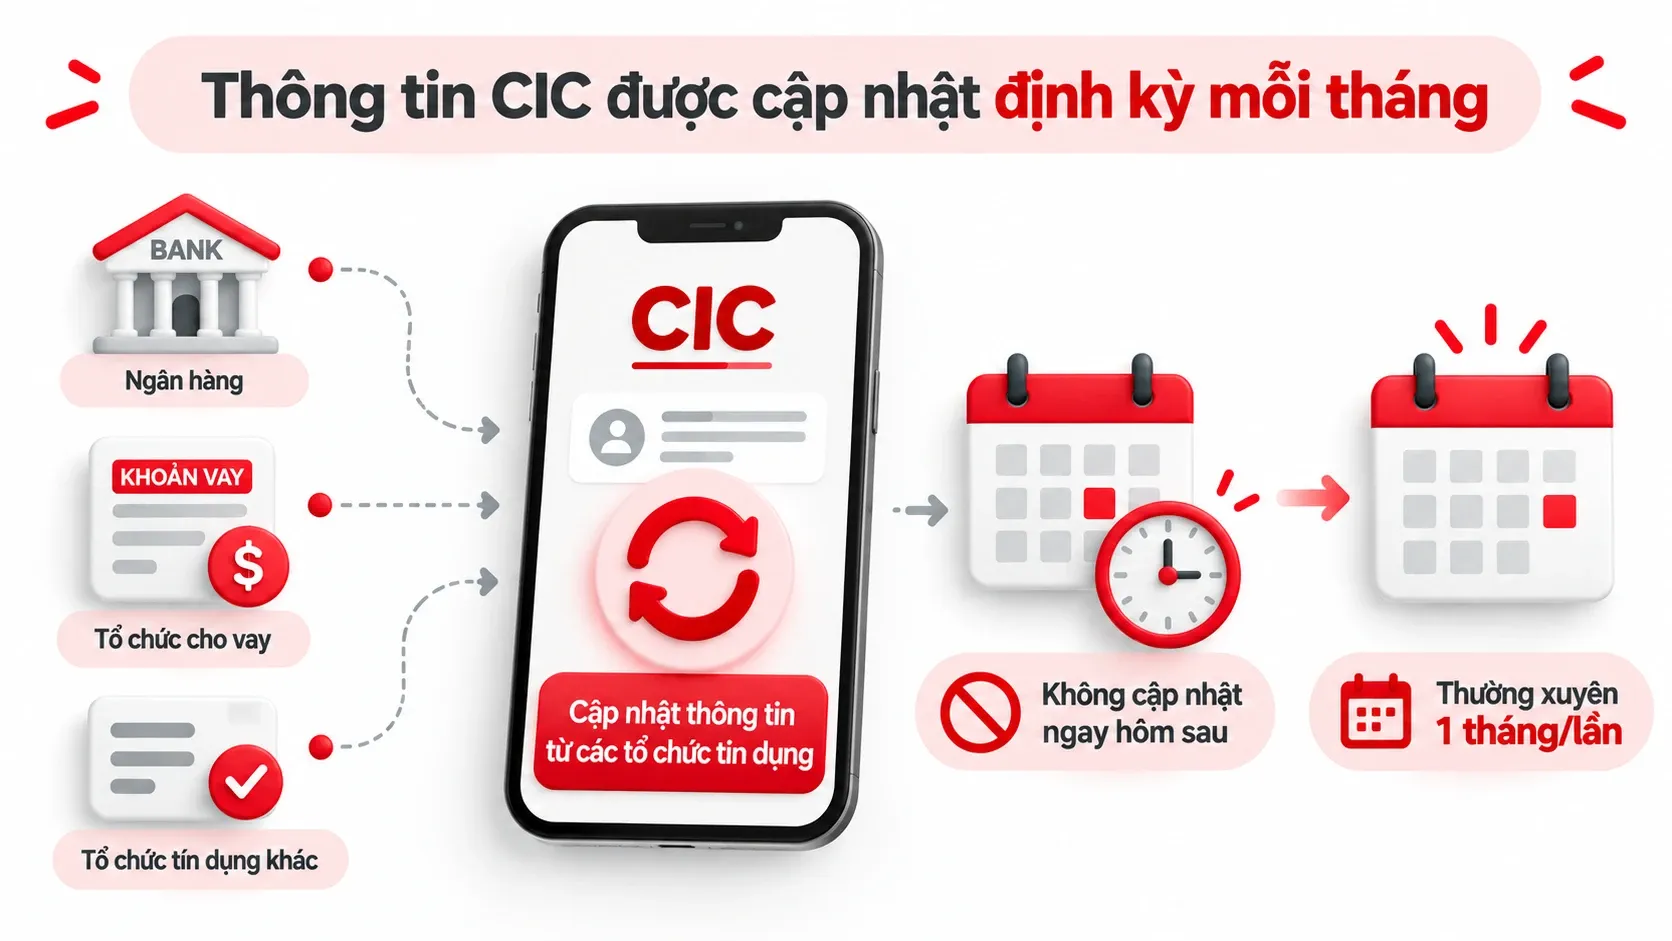
6. Bao lâu thì thông tin CIC được cập nhật một lần?
CIC không tự tạo ra dữ liệu mà nhận báo cáo từ các tổ chức cho vay, nên tốc độ cập nhật phụ thuộc vào từng đơn vị. Theo Điều 10 Thông tư 15/2023/TT-NHNN, Ngân hàng Chính sách xã hội báo cáo định kỳ 2 lần mỗi tháng, quỹ tín dụng nhân dân và tổ chức tài chính vi mô báo cáo 1 lần mỗi tháng, còn các tổ chức tín dụng khác báo cáo theo hệ thống chỉ tiêu do Ngân hàng Nhà nước quy định.
Tức là: nếu bạn vừa tất toán một khoản vay, đừng vội kiểm tra ngay hôm sau. Hãy chờ khoảng một kỳ báo cáo, thường là khoảng 1 tháng, rồi kiểm tra lại để chắc chắn trạng thái đã được cập nhật.
7. Giải đáp thắc mắc thường gặp khi tra cứu CIC
7.1. Check CIC cá nhân có mất phí không?
Thông thường, tra cứu CIC 1 lần/năm trên các nền tảng của CIC hoặc MoMo thì sẽ không tốn phí, nhưng từ lần thứ 2 trở đi thì bạn sẽ phải mất một khoản phí nhỏ từ 22.000 VND/lần. Trường hợp bạn đến ngân hàng hoặc các công ty tài chính check CIC trực tiếp, tùy vào chính sách của từng tổ chức mà bạn sẽ mất khoảng 28,000 - 100,000 cho 1 lần check.
7.2. CIC trắng là gì?
"CIC trắng" chỉ những cá nhân chưa từng có hoạt động vay tiêu dùng, mở thẻ tín dụng hay trả góp nào được ghi nhận. Khi check CIC, hệ thống không hiển thị dữ liệu do chưa có giao dịch tín dụng trong quá khứ.
7.3. Có tự xóa nợ xấu trên CIC được không?
Bạn không thể tự xóa nợ xấu trên CIC mà chỉ có thể cải thiện dần. CIC cập nhật trạng thái hàng tháng; nếu bạn trả nợ đúng hạn đều đặn, điểm tín dụng sẽ tăng dần và không còn ở mức nợ xấu.
7.4. Có kiểm tra CIC của người khác được không?
Không. Thông tin tín dụng là thông tin cá nhân được bảo vệ. Một tổ chức muốn khai thác thông tin tín dụng của ai đều phải có sự đồng ý của chính người đó. Vì vậy, bạn không thể tự tra CIC của người thân hay bạn bè.
7.5. Kiểm tra CIC bằng CCCD gắn chip như thế nào?
Bạn dùng số CCCD gắn chip để đăng ký tài khoản trên ứng dụng CIC hoặc ví điện tử có liên kết như MoMo, xác thực bằng OTP gửi về số điện thoại chính chủ. Sau đó, chọn mục khai thác báo cáo tín dụng để check CIC.
7.6. CIC có quyết định việc tôi được vay hay không?
Không. CIC chỉ lưu trữ và cung cấp thông tin. Quyết định cho vay thuộc về từng ngân hàng hay công ty tài chính, dựa trên báo cáo CIC kết hợp với thu nhập, nhu cầu vay và chính sách riêng của mỗi tổ chức. Vì vậy, cùng một kết quả CIC, mỗi nơi sẽ đưa ra quyết định cho bạn vay hay không.
7.7. Check CIC nhiều lần có làm giảm điểm tín dụng không?
Không. CIC chấm điểm dựa trên dữ liệu quan hệ tín dụng của người vay và cập nhật điểm theo biến động của các dữ liệu này, không dựa trên số lần bạn tự tra cứu báo cáo CIC. Vì vậy, bạn có thể kiểm tra CIC khi cần mà không lo việc tra cứu tự làm điểm tín dụng giảm xuống.
Hiểu rõ CIC là gì và biết cách check CIC, kiểm tra nợ xấu cá nhân giúp bạn chủ động kiểm soát tình hình tài chính và giữ hồ sơ tín dụng luôn "sạch". Một điểm CIC tốt không chỉ giúp bạn quản lý tài chính hiệu quả mà còn mở ra cơ hội tiếp cận các khoản vay với lãi suất ưu đãi.
Nếu lịch sử tín dụng của bạn đang tốt và bạn cần một khoản vay nhanh, hãy tham khảo dịch vụ vay tiền online tại Home Credit - thủ tục đơn giản, giải ngân nhanh, phù hợp với nhiều nhu cầu tài chính. Hãy chủ động check CIC thường xuyên để luôn sẵn sàng cho mọi kế hoạch nhé!
----
Blog Home Credit - Cẩm nang Tài chính số
Tài chính không chỉ là những con số mà còn là chìa khóa mở ra sự tử chủ và ổn định trong cuộc sống. Với Blog Cẩm nang Tài chính số, Home Credit sẽ giúp bạn:
- Nắm vững kiến thức về tín dụng và nợ để tránh các rủi ro tài chính
- Hiểu rõ kiến thức tài chính tổng quan và cách quản lý tài chính cá nhân hiệu quả
- Học cách quản lý chi tiêu và kiểm soát dòng tiền, từ kiếm tiền, tiết kiệm cho đến đầu tư theo năng lực, hướng đến độc lập và tự do tài chính
- Thực hiện thanh toán dễ dàng, an toàn, từ mua sắm đến các hóa đơn thiết yếu
Chủ động hiểu về tài chính cũng chính là cách để bạn vững tâm trước mọi quyết định lớn nhỏ. Truy cập trang Cẩm nang Tài chính số của Home Credit ngay hôm nay!



 1900 633 6331900 633 999


CÔNG TY TÀI CHÍNH TNHH MTV HOME CREDIT VIỆT NAM
Tầng G, 8 và 10 Tòa nhà Phụ Nữ, số 20 Nguyễn Đăng Giai, Phường An Khánh, TP.HCM
Để quản lý khoản vay và nhận các ưu đãi độc quyền trên ứng dụng Home Credit
Tải ứng dụng Home Credit