Lịch sử tín dụng là gì? Cách xem, phân biệt thế nào tốt hay xấu
Cập nhật ngày 12/11/2026
26782 lượt xem

Tác giả
Huỳnh Bích Trâm
Content WriterMarketing
Kinh nghiệm làm việc
Có hơn 5 năm kinh nghiệm biên tập nội dung tài chính và đời sống xã hội tại Tạp chí ELLE Magazine Vietnam, và hiện đang công tác tại Công ty tài chính tiêu dùng Home Credit Việt Nam.
Học vấn
- Tốt nghiệp hệ chính quy chuyên ngành Quan hệ quốc tế, nghiên cứu chuyên sâu về phát triển kinh tế xanh và truyền thông số.
- Trường Đại học Khoa học Xã hội và Nhân văn, trường Đại học Quốc gia Thành phố Hồ Chí Minh
Chào các bạn,
Mình tên là Trâm, là cây bút đa lĩnh vực từ tài chính, kinh tế cho đến những thông tin xã hội giải trí.
Hy vọng với những chia sẻ từ mình có thể giúp các bạn hiểu rõ hơn về thông tin đang tìm kiếm; từ đó, đưa ra lựa chọn phù hợp nhất với nhu cầu của bản thân.
Tìm hiểu lịch sử tín dụng gồm những gì, thế nào là tốt, xấu và cách xây dựng hồ sơ tín dụng tốt.
Mỗi lần bạn mở thẻ tín dụng, mua điện thoại trả góp hay vay tiêu dùng, thông tin về khoản vay và cách bạn thanh toán đều dần tạo thành lịch sử tín dụng của riêng bạn.
Phần lớn mọi người chỉ bắt đầu quan tâm đến lịch sử tín dụng khi hồ sơ vay bị từ chối hoặc được duyệt với điều kiện không như mong muốn. Nhưng thực tế, đây là một trong những dữ liệu quan trọng mà tổ chức tín dụng nhìn vào để đánh giá bạn đã vay như thế nào, trả nợ ra sao và mức độ đáng tin cậy khi tiếp tục cấp tín dụng.
Vậy lịch sử tín dụng gồm những thông tin gì? Kiểm tra ở đâu? Và nhìn vào đâu để biết hồ sơ của mình đang tốt, xấu hay đã bắt đầu xuất hiện những điểm bất lợi? Bài viết này của Home Credit sẽ giải đáp chi tiết những thông tin trên. Đọc ngay!
Kiểm tra lịch sử tín dụng giúp bạn biết khả năng được vay vốn tài chính của bản thân
1. Lịch sử tín dụng là gì? Khái niệm và tầm quan trọng
Lịch sử tín dụng là bản ghi về toàn bộ các khoản vay, thẻ tín dụng, hợp đồng trả góp của một người và cách người đó đã trả nợ theo thời gian. Thông tin này do Trung tâm Thông tin Tín dụng Quốc gia (CIC), đơn vị thuộc Ngân hàng Nhà nước, tổng hợp từ báo cáo định kỳ của các ngân hàng và công ty tài chính.
Nói theo cách dễ hiểu, lịch sử tín dụng là tấm gương phản chiếu thói quen vay và trả của bạn. Tổ chức cho vay không quen biết bạn, nên họ nhìn vào tấm gương ấy để đoán xem khoản vay tiếp theo có được trả đúng hạn hay không.
Một bản lịch sử tín dụng cá nhân thường gồm 5 nhóm thông tin:
- Thông tin định danh: họ tên, ngày sinh, số căn cước công dân
- Các khoản vay và thẻ tín dụng đang có: vay ở đâu, dư nợ còn bao nhiêu, hạn mức thẻ
- Lịch sử trả nợ: những kỳ trả đúng hạn, những lần trả chậm và chậm bao lâu
- Nhóm nợ: mức độ rủi ro mà tổ chức cho vay xếp cho từng khoản, từ nhóm 1 đến nhóm 5
- Điểm và hạng tín dụng: con số tóm tắt mức độ tin cậy của bạn khi vay.
Mỗi mục trên đều có cách đọc riêng trên báo cáo. Nếu bạn muốn xem chi tiết từng chỉ số, bài check CIC là gì có hướng dẫn đọc kết quả cụ thể.
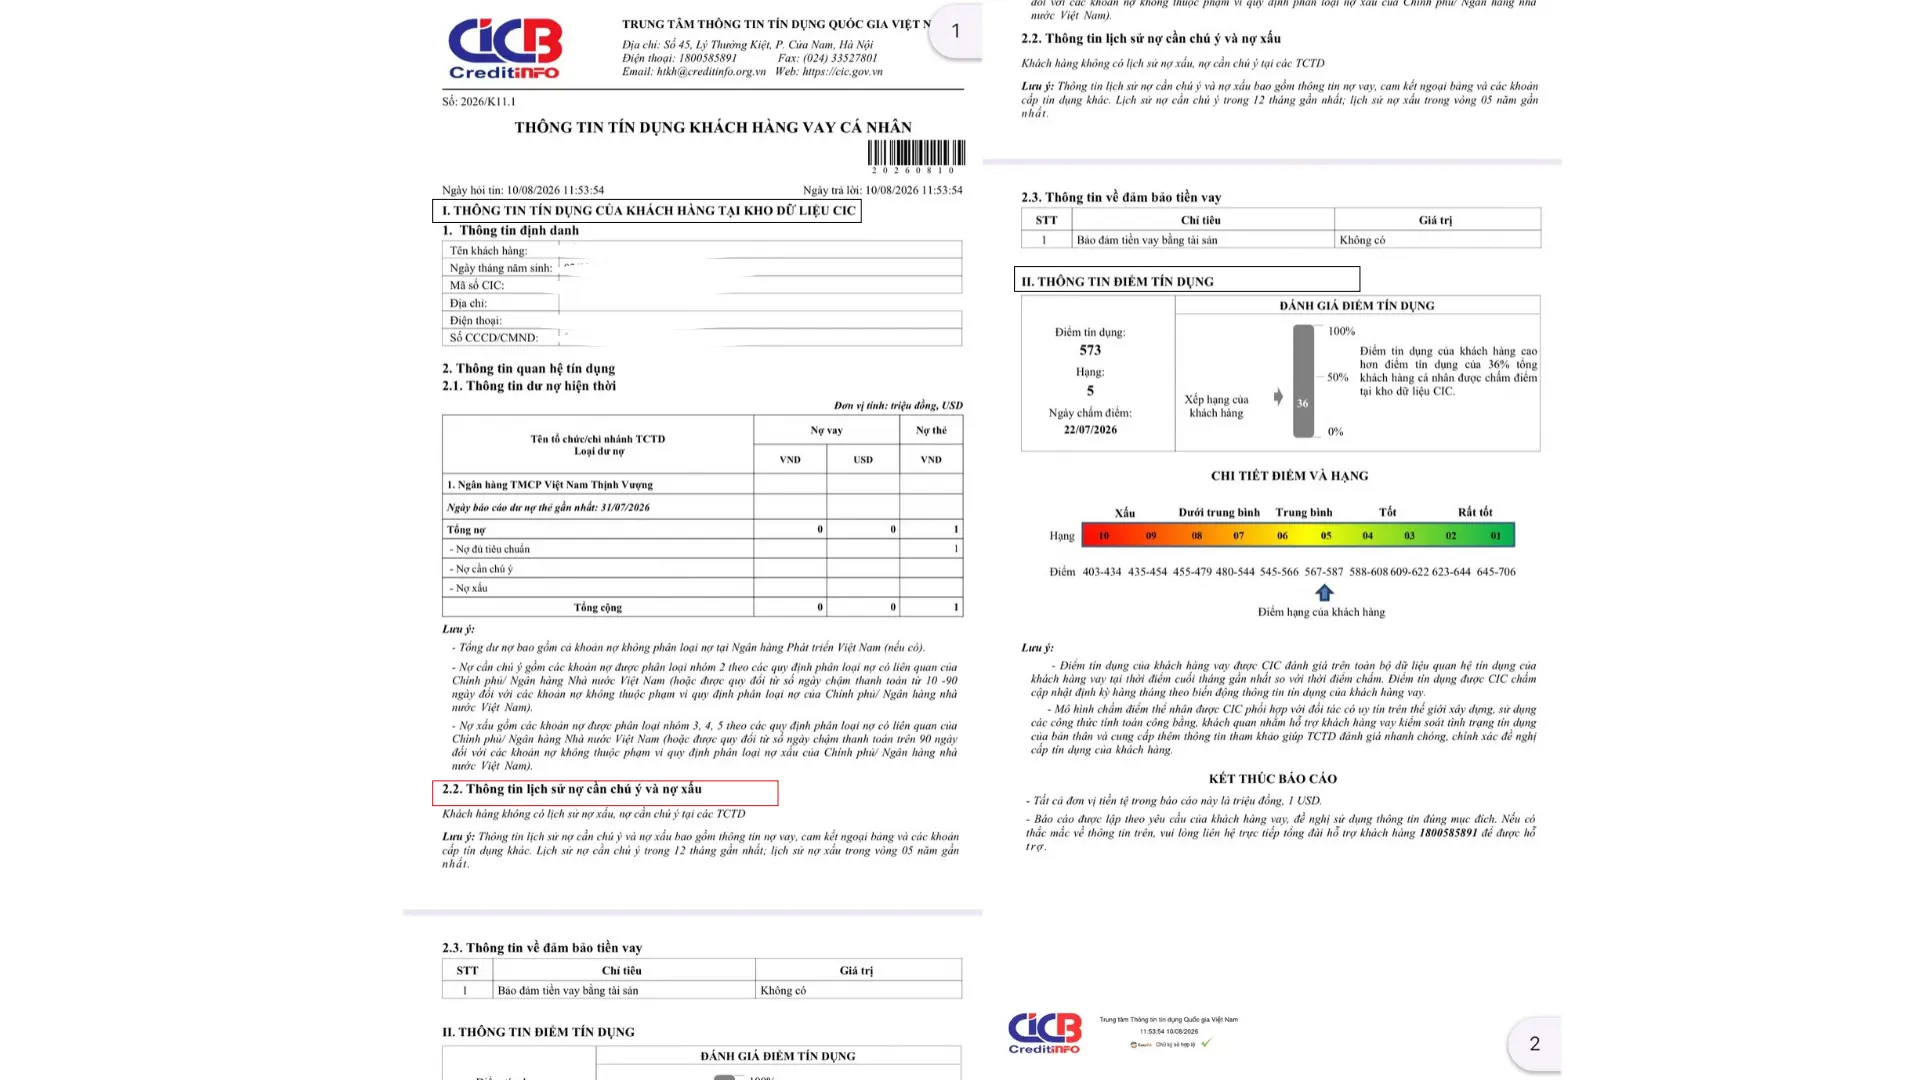
Bạn có thể xem lịch sử nợ cần chú và nợ xấu ngay ở mục 2.2 của bản cáo CIC
2. Cách kiểm tra lịch sử tín dụng cá nhân online
Bạn có thể tự kiểm tra lịch sử tín dụng cá nhân bằng điện thoại qua ứng dụng chính thức của CIC có tên CIC - Kết nối nhu cầu vay trên Android và iCIC trên iOS. Và thực hiện theo các bước sau:
- Bước 1: Tải ứng dụng chính thức của CIC từ kho ứng dụng trên điện thoại
- Bước 2: Đăng ký tài khoản bằng số CCCD và các thông tin cá nhân theo yêu cầu
- Bước 3: Chờ CIC phê duyệt tài khoản, thường mất khoảng 1-3 ngày làm việc
- Bước 4: Đăng nhập vào tài khoản CIC bằng số điện thoại
- Bước 5: Chọn khai thác báo cáo tín dụng cá nhân, xác nhận bằng mã OTP, sau đó xem kết quả trong lịch sử giao dịch.
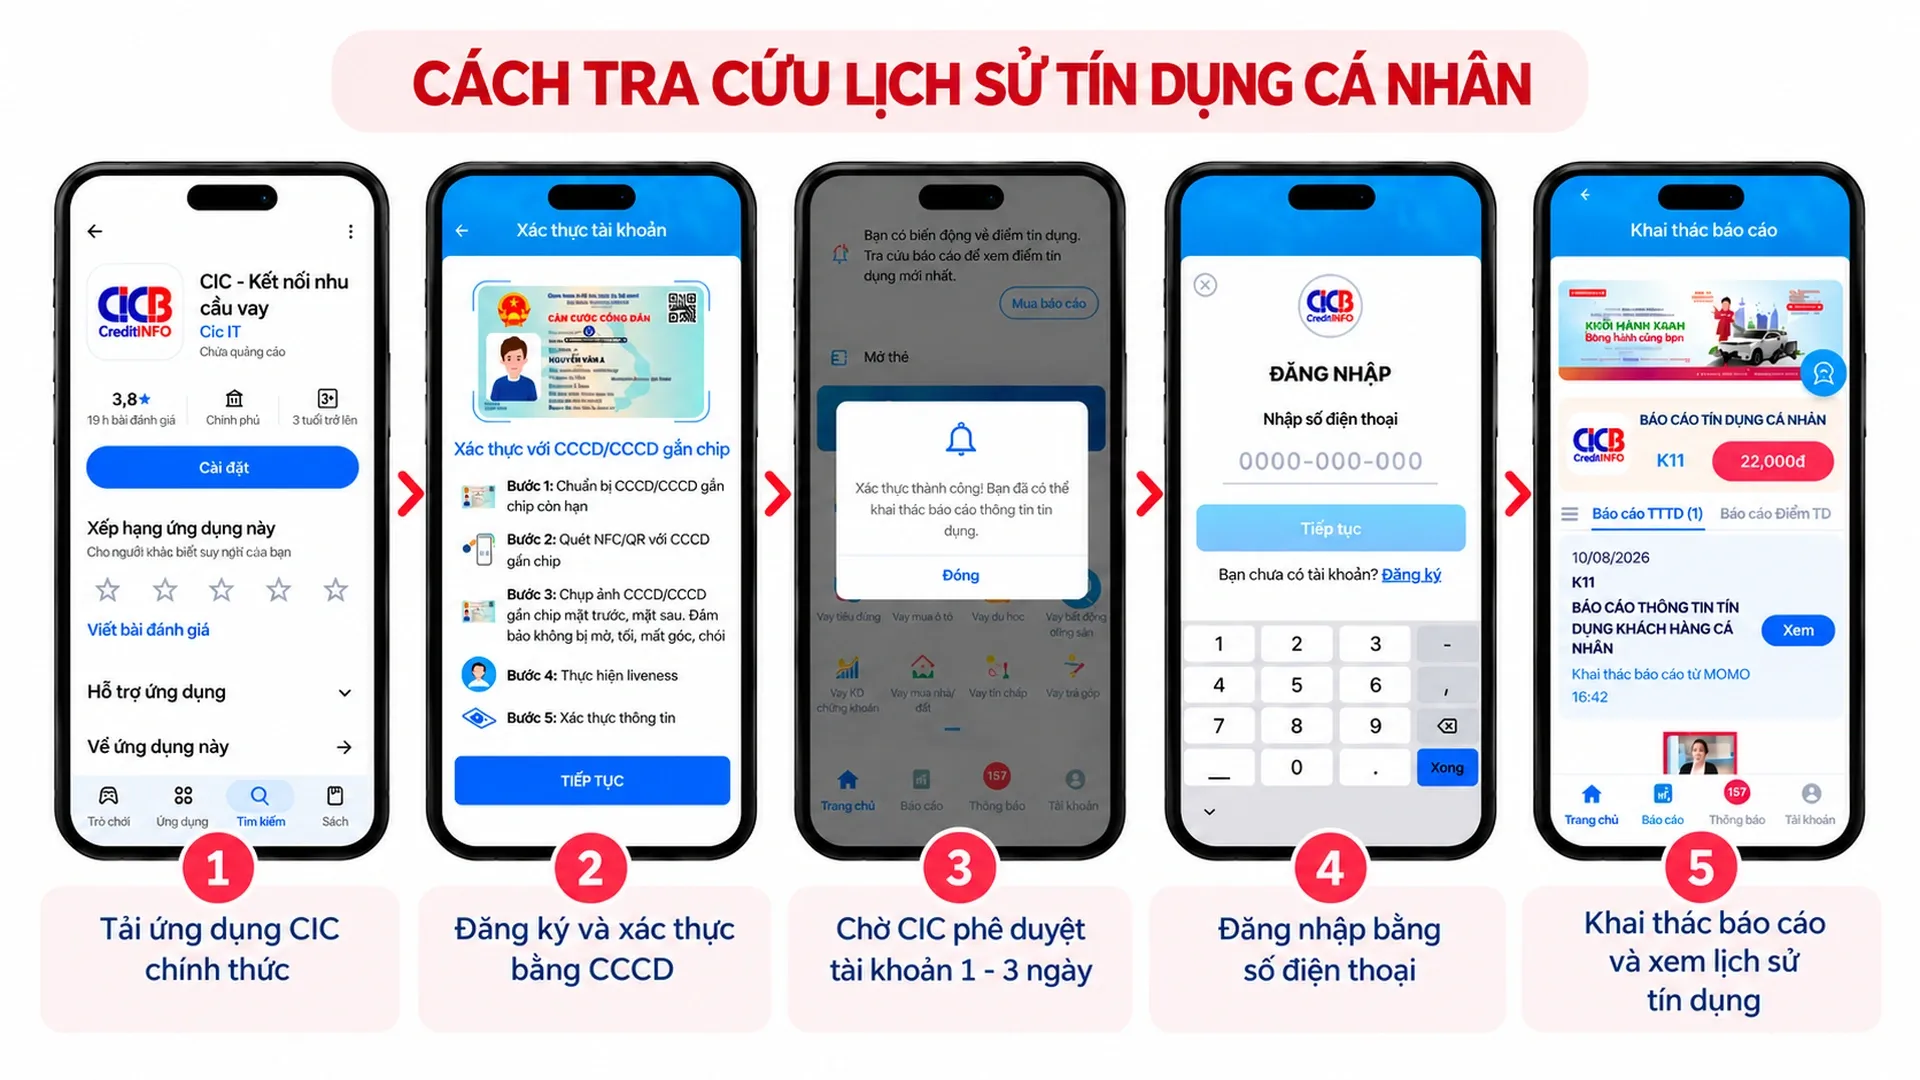
Nếu bạn không muốn tải thêm app của CIC về máy, bạn có thể tra cứu lịch sử tín dụng qua một số ví điện tử có liên kết với CIC như MoMo, nhanh hơn nhưng thông tin hiển thị thường gọn hơn. Các bước chi tiết kèm hình ảnh có trong bài hướng dẫn kiểm tra CIC cá nhân.
Lưu ý: Mỗi cá nhân được xem lịch sử tín dụng miễn phí 1 lần tra cứu mỗi năm, lần thứ 2 trở đi sẽ phải trả 22.000 cho mỗi lần check.
3. Thế nào là lịch sử tín dụng tốt, thế nào là xấu?
Nhiều người nghĩ lịch sử tín dụng chỉ có hai trạng thái: có nợ xấu hoặc không. Thực tế, tổ chức cho vay đọc hồ sơ qua nhiều tín hiệu cùng lúc. Và giữa "tốt" với "xấu" là một vùng khá rộng, phần lớn người vay đang đứng mà không hay biết.
3.1. Lịch sử tín dụng xấu
Theo Điều 10 Thông tư 31/2024/TT-NHNN, khoản vay được xếp nhóm theo số ngày quá hạn: nhóm 1 dưới 10 ngày, nhóm 2 từ 10 đến 90 ngày, nhóm 3 từ 91 đến 180 ngày, nhóm 4 từ 181 đến 360 ngày và nhóm 5 trên 360 ngày. Các khoản thuộc nhóm 3, 4 và 5 được xem là nợ xấu. Chi tiết từng nhóm được phân tích và giải thích về khả năng vay có trong bài các nhóm nợ là gì.
Từ ranh giới ấy, lịch sử tín dụng sẽ bị coi là xấu khi có một trong những dấu hiệu sau:
- Có khoản vay đang hoặc từng thuộc nhóm 3 đến nhóm 5
- Đang có khoản nợ nhóm 2 chưa xử lý, tức đã quá hạn trên 10 ngày mà vẫn chưa trả
- Trễ hạn lặp đi lặp lại nhiều kỳ, dù mỗi lần chỉ vài ngày.
Điểm thứ ba thì không quá nghiêm trọng. Một lần trễ có thể được các tổ chức tín dụng hiểu là bạn sơ suất hay quên đặt lịch, nhưng trễ đều đặn lại kể một câu chuyện khác về cách bạn quản lý tiền.
3.2. Lịch sử tín dụng tốt
Lịch sử tín dụng tốt không đơn giản là không có nợ xấu. Một hồ sơ được đánh giá cao thường hội đủ những điều sau:
- Trả đúng hạn liên tục trong thời gian dài, không có kỳ trễ nào gần đây
- Tổng số tiền phải trả mỗi tháng vừa sức so với thu nhập
- Có lịch sử đủ dài, cho thấy bạn đã quản lý khoản vay qua nhiều năm
- Không nộp dồn dập nhiều hồ sơ vay trong thời gian ngắn.
3.3. Vùng ở giữa: không xấu nhưng chưa tốt
Đây là nơi nhiều người đứng mà không biết. Hồ sơ của bạn sạch về nhóm nợ, nhưng vẫn có những tín hiệu khiến tổ chức cho vay cân nhắc thêm:
- Chưa từng vay, nên chưa có dữ liệu để đánh giá
- Đang gánh nhiều khoản vay cùng lúc, dù chưa trễ kỳ nào
- Vừa nộp hồ sơ vay ở nhiều nơi trong vài tuần
- Từng trễ hạn nhẹ nhưng đã trả xong và đang trả đều trở lại.
Bảng dưới đây gom lại ba vùng để bạn tự đối chiếu:
Dấu hiệu | Tốt | Vùng ở giữa | Xấu |
|---|---|---|---|
| Nhóm nợ | Nhóm 1 | Nhóm 1, hoặc từng nhóm 2 đã xử lý | Đang có nợ nhóm 2 chưa xử lý, hoặc nhóm 3–5 |
| Thói quen trả nợ | Đúng hạn liên tục | Từng trễ nhẹ, nay trả đều | Trễ lặp lại nhiều kỳ |
| Mức nợ so với thu nhập | Vừa sức | Nhiều khoản cùng lúc | Vượt khả năng trả |
| Độ dài lịch sử | Nhiều năm | Mới bắt đầu hoặc chưa có | Không phải yếu tố chính |
| Hồ sơ vay gần đây | Ít, có kế hoạch | Nhiều hồ sơ trong thời gian ngắn | Nhiều hồ sơ kèm nợ quá hạn |
Bạn cần lưu ý rằng chỉ mốc nợ nhóm 3 đến nhóm 5 là định nghĩa theo quy định. Các dấu hiệu còn lại là cách mỗi tổ chức cho vay thường cân nhắc, và mỗi nơi có chính sách đánh giá riêng.
4. Dấu vết trong lịch sử tín dụng ở lại bao lâu?
Đây có lẽ là câu hỏi khiến nhiều bạn lo lắng nhất. Theo Thông tư 15/2023/TT-NHNN, CIC lưu giữ thông tin tín dụng tối thiểu 5 năm kể từ ngày phát sinh (Điều 11), còn thông tin tiêu cực chỉ được cung cấp tối đa 5 năm kể từ ngày thông tin đó kết thúc (Điều 13). Nói cách khác, sau khi bạn trả xong một khoản quá hạn, dấu vết tiêu cực của nó sẽ không được cung cấp quá 5 năm.
Tuy vậy, cần tách bạch hai chuyện: thông tin còn được lưu bao lâu, và bao lâu thì bạn có thể vay lại. Việc thông tin tiêu cực vẫn còn trên hệ thống không có nghĩa là bạn không thể vay trong suốt thời gian đó, bởi mỗi tổ chức cho vay có chính sách riêng về hồ sơ từng có nợ quá hạn.
Nếu phát hiện thông tin sai trên lịch sử tín dụng của mình, chẳng hạn một khoản vay bạn chưa từng ký, bạn có quyền khiếu nại. Theo Điều 19 của cùng Thông tư, khi nhận được khiếu nại kèm tài liệu chứng minh, tổ chức liên quan phải thông báo cho bạn trong 5 ngày làm việc, giải quyết trong 10 ngày làm việc và báo kết quả điều chỉnh trong 2 ngày làm việc.
5. Mẹo xây dựng lịch sử tín dụng tốt
Để xây dựng và giữ một hồ sơ đẹp, bạn nên lưu ý:
- Thanh toán nợ đầy đủ và đúng hạn: Đảm bảo thanh toán tất cả các khoản vay đúng thời gian để giữ điểm tín dụng ở mức cao
- Không làm hồ sơ thay thế hoặc bảo lãnh khoản vay của người khác: Tạo rủi ro về việc không thanh toán đúng hạn và phát sinh nợ xấu
- Không phát sinh nợ mới khi chưa trả xong nợ cũ: Hoàn trả các khoản nợ hiện có trước khi vay mới để tránh hạ điểm tín dụng
- Không sử dụng vượt quá hạn mức thẻ tín dụng: Lập kế hoạch chi tiêu hợp lý để tránh tình trạng vượt hạn mức tín dụng, gây khó khăn trong thanh toán
- Theo dõi báo cáo tín dụng thường xuyên: Kiểm tra lịch sử tín dụng cá nhân để kiểm soát chi tiêu và duy trì điểm tín dụng tốt.
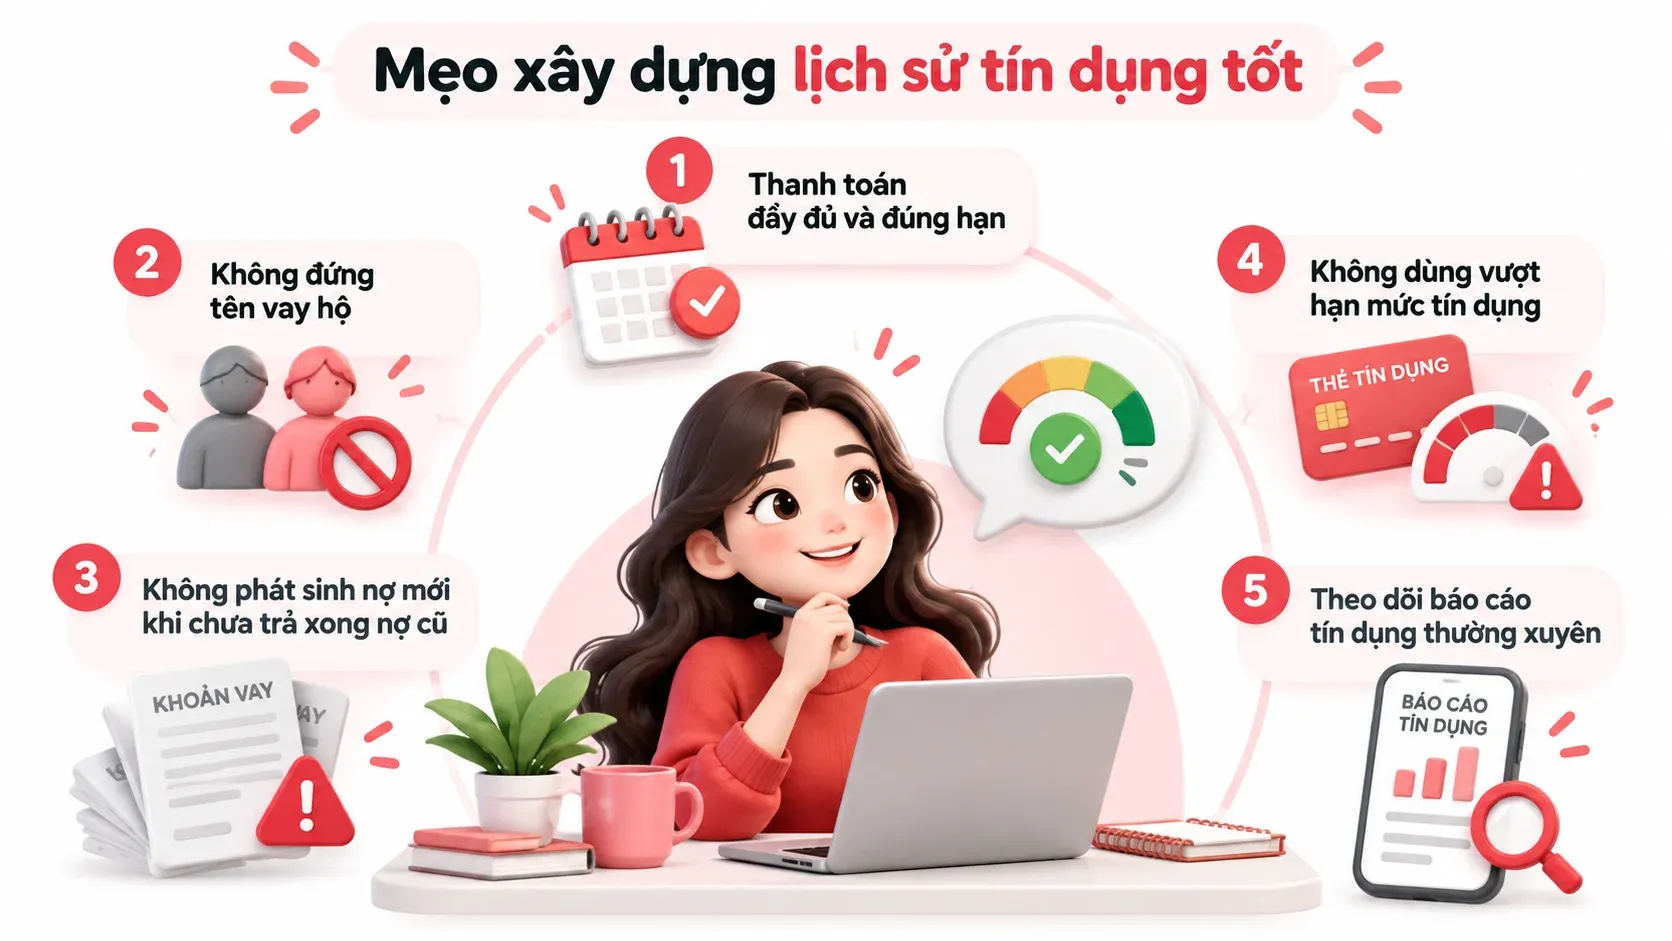
Việc duy trì lịch sử tín dụng tốt không chỉ giúp bạn dễ dàng tiếp cận với các app vay tiền dễ duyệt mà còn tạo nền tảng vững chắc cho tương lai tài chính của bạn. Khi thực hiện các bước trên, bạn sẽ có một quá trình tín dụng tốt.
Mặc khác, chưa có lịch sử tín dụng không phải là nợ xấu, chỉ là chưa có dữ liệu. Nếu bạn đang ở một tình huống cụ thể hơn, như vừa tất toán nợ quá hạn hay đang dùng gần hết hạn mức thẻ, bài cách cải thiện điểm tín dụng có hướng dẫn chi tiết cho từng trường hợp.
Với người mới bắt đầu, một khoản mua trả góp qua Home PayLater, một chiếc thẻ tín dụng Home Credit hay một khoản vay tiền online nhỏ vừa với thu nhập. Nếu được trả đúng hạn, đều có thể trở thành những dòng đầu tiên trong hồ sơ tín dụng của bạn.
6. Câu hỏi thường gặp về lịch sử tín dụng
Lịch sử tín dụng và điểm tín dụng khác nhau thế nào?
Lịch sử tín dụng là toàn bộ dữ liệu về các khoản vay và cách bạn trả nợ. Điểm tín dụng là con số được tính ra từ chính dữ liệu đó để tóm tắt mức độ tin cậy của bạn. Bạn có thể hình dung lịch sử là cuốn sổ, còn điểm là dòng nhận xét cuối trang. Ý nghĩa từng hạng điểm bạn nên xem thêm trong bài điểm tín dụng CIC là gì.
Lịch sử tín dụng được lưu trong bao lâu?
CIC lưu trữ thông tin tín dụng trong nhiều năm. Với nợ xấu, thông tin thường được giữ tới 5 năm kể từ khi bạn tất toán khoản nợ.
Tra cứu lịch sử tín dụng có mất phí không?
Mỗi cá nhân được CIC miễn phí một lần tra cứu mỗi năm. Từ lần thứ hai trở đi, bạn sẽ phải trả 22.000 cho mỗi lần xem.
Có thể kiểm tra lịch sử tín dụng bằng CCCD không?
Có. Khi đăng ký tài khoản trên website hoặc ứng dụng CIC, bạn dùng số CCCD để xác thực danh tính và tra cứu hồ sơ của mình.
Có xóa được lịch sử tín dụng xấu không?
Không có cách nào xóa thông tin đúng sự thật khỏi hệ thống trước thời hạn quy định. Các dịch vụ quảng cáo "xóa nợ xấu" được xem là dấu hiệu lừa đảo, bạn không nên chuyển tiền hay cung cấp giấy tờ cá nhân cho họ. Cách duy nhất để xóa lịch sử tín dụng xấu là trả dứt điểm khoản nợ và giữ thói quen tốt từ đó về sau. Mặc khác, nếu thông tin tín dụng cá nhân bị sai, bạn mới có quyền yêu cầu điều chỉnh.
Các tổ chức tín dụng có được tự ý xem lịch sử tín dụng của tôi không?
Không. Theo Thông tư 15/2023/TT-NHNN, tổ chức khai thác thông tin tín dụng về một khách hàng vay phải có sự đồng ý của người đó. Vì vậy, khi nộp hồ sơ vay, bạn sẽ được yêu cầu xác nhận cho phép tra cứu.
Lịch sử tín dụng không phải một bản án, cũng không phải thứ chỉ quan trọng vào ngày đi vay. Nó là kết quả cộng dồn của những lựa chọn nhỏ mỗi tháng: trả đúng hạn hay để trễ, vay vừa sức hay vay quá tay. Hiểu được tổ chức cho vay đọc hồ sơ của mình ra sao, bạn sẽ biết mình đang đứng ở đâu và cần làm gì cho bước tiếp theo.
Nếu lịch sử tín dụng của bạn đang tốt và bạn có một kế hoạch tài chính sắp tới, bạn có thể tham khảo vay tiền online tại Home Credit để xem điều kiện và lựa chọn khoản vay phù hợp với thu nhập của mình.
Lưu ý: Thông tin trong bài mang tính chất tham khảo, được tổng hợp từ thị trường và không đại diện cho toàn bộ sản phẩm, dịch vụ của Home Credit.
----
Blog Home Credit - Cẩm nang Tài chính số
Tài chính không chỉ là những con số mà còn là chìa khóa mở ra sự tử chủ và ổn định trong cuộc sống. Với Blog Cẩm nang Tài chính số, Home Credit sẽ giúp bạn:
- Nắm vững kiến thức về tín dụng và nợ để tránh các rủi ro tài chính
- Hiểu rõ kiến thức tài chính tổng quan và cách quản lý tài chính cá nhân hiệu quả
- Học cách quản lý chi tiêu và kiểm soát dòng tiền, từ kiếm tiền, tiết kiệm cho đến đầu tư theo năng lực, hướng đến độc lập và tự do tài chính
- Thực hiện thanh toán dễ dàng, an toàn, từ mua sắm đến các hóa đơn thiết yếu
Chủ động hiểu về tài chính cũng chính là cách để bạn vững tâm trước mọi quyết định lớn nhỏ. Truy cập trang Cẩm nang Tài chính số của Home Credit ngay hôm nay!




 1900 633 6331900 633 999


CÔNG TY TÀI CHÍNH TNHH MTV HOME CREDIT VIỆT NAM
Tầng G, 8 và 10 Tòa nhà Phụ Nữ, số 20 Nguyễn Đăng Giai, Phường An Khánh, TP.HCM
Để quản lý khoản vay và nhận các ưu đãi độc quyền trên ứng dụng Home Credit
Tải ứng dụng Home Credit