Các nhóm nợ là gì? Phân loại theo quy định hiện hành
Ngày đăng 28/09/2026
36432 lượt xem
Có 5 nhóm nợ theo Thông tư 31/2024/TT-NHNN. Tìm hiểu nợ nhóm 1, 2, 3, 4, 5 là gì, nhóm nào là nợ xấu trên CIC, nhóm nào vẫn được vay.
Khi đăng ký vay nhanh tại công ty tài chính hoặc ngân hàng, nhiều người thắc mắc vì sao hồ sơ của mình được duyệt nhanh, còn người khác lại bị từ chối dù thu nhập tương đương. Một trong những yếu tố quyết định chính là các nhóm nợ mà hồ sơ của bạn đang nằm trong đó.
Bài viết dưới đây của Home Credit sẽ giải thích rõ các nhóm nợ là gì, cách phân loại 5 nhóm nợ theo quy định mới nhất, nhóm nào là nợ xấu, nhóm nào vẫn được vay, cách kiểm tra nhóm nợ của bạn và cách cải thiện nếu lỡ rơi vào nhóm nợ xấu. Đọc ngay!
Nắm rõ tình trạng tín dụng của bạn bằng cách kiểm tra nhóm nợ hiện tại
1. Các nhóm nợ là gì? Khái niệm, mục đích, quy định
Các nhóm nợ (hay còn gọi là phân loại nợ) là cách các tổ chức tín dụng phân chia khoản vay thành từng nhóm theo mức độ rủi ro và khả năng thu hồi nợ.
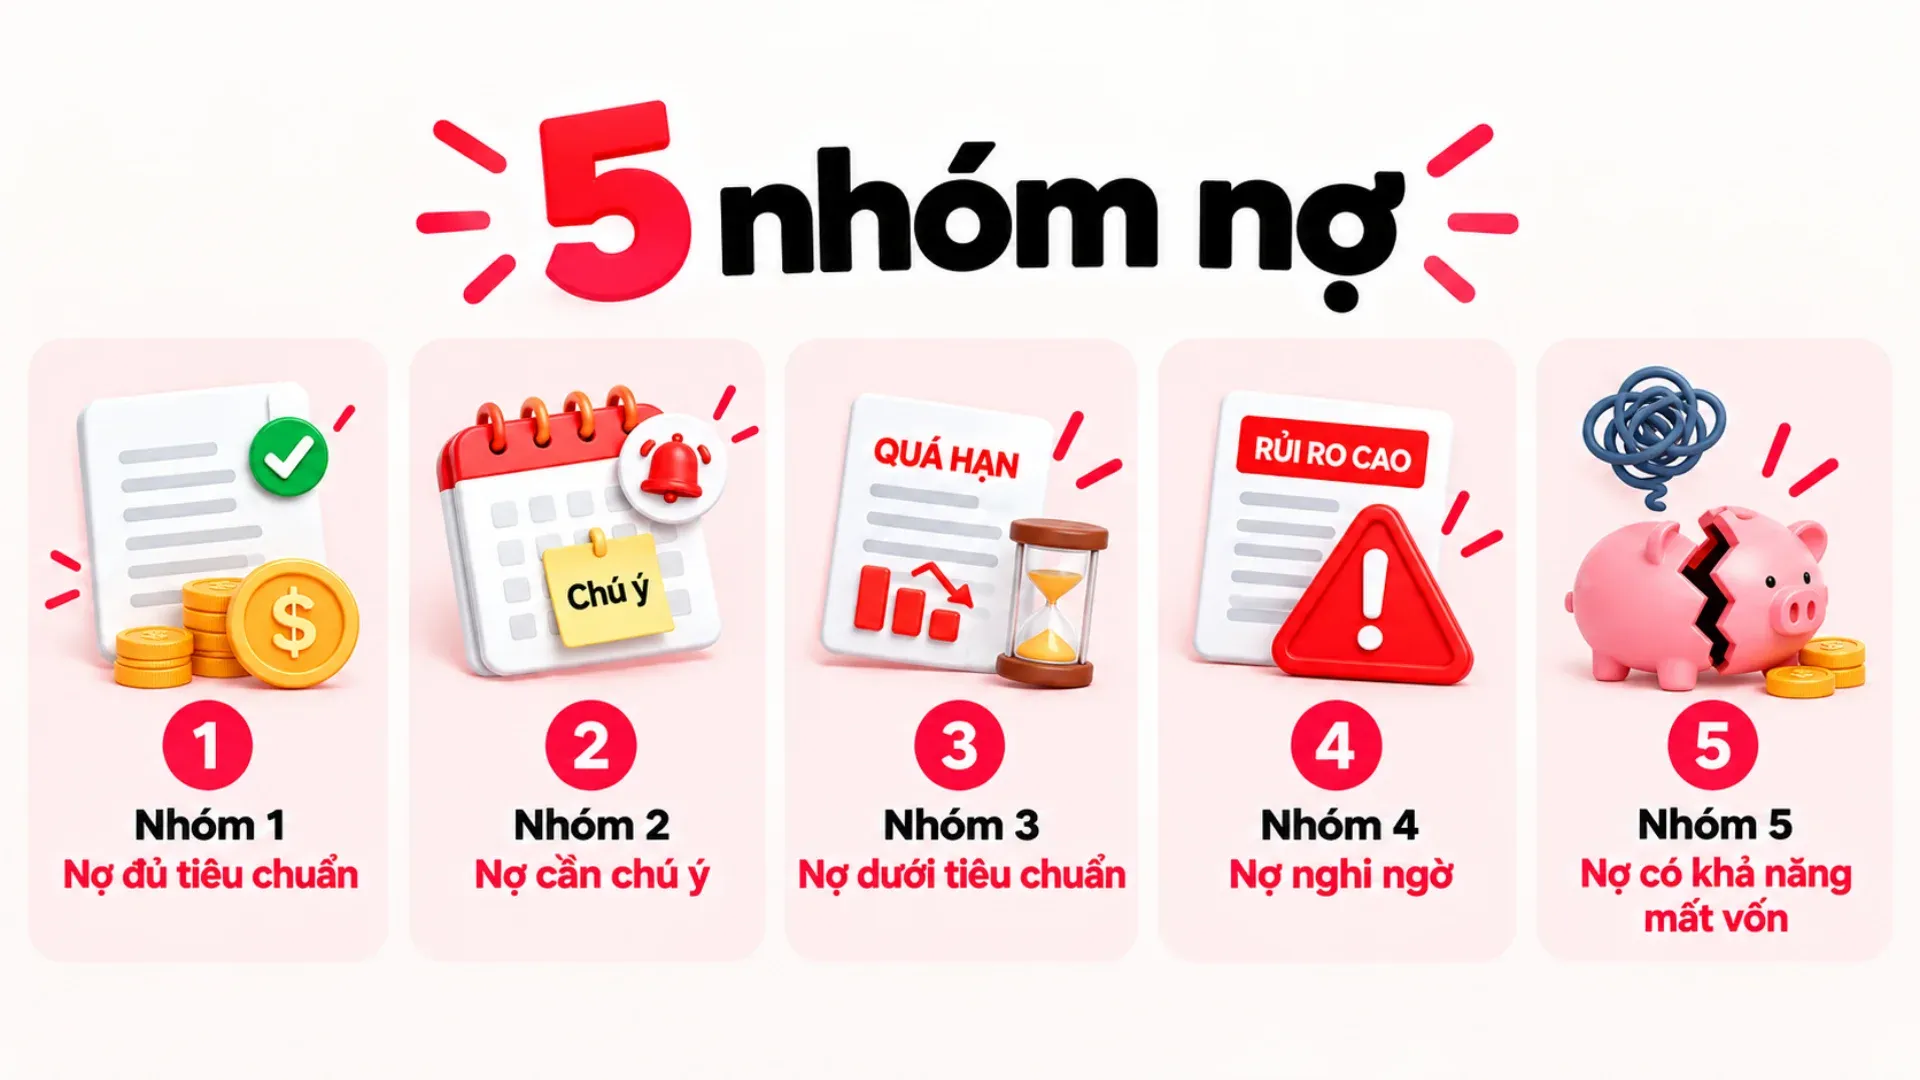
Theo Điều 10 của Thông tư 31/2024/TT-NHNN, hiệu lực từ ngày 01/7/2024 (thay thế bởi Thông tư 11/2021/TT-NHNN), quy định có 5 nhóm nợ chính sau:
- Nhóm 1: Nợ tiêu chuẩn
- Nhóm 2: Nợ cần chú ý
- Nhóm 3: Nợ dưới tiêu chuẩn
- Nhóm 4: Nợ nghi ngờ
- Nhóm 5: Nợ có khả năng mất vốn
Mục đích của việc phân loại nhóm nợ
Phân loại nhóm nợ giúp các bên cho vay:
- Đánh giá lịch sử tín dụng: các tổ chức tín dụng có thêm thông tin để đánh giá tình hình và thói quen thanh toán của khách hàng
- Làm cơ sở trích lập dự phòng: nhóm nợ càng có mức độ rủi ro cao, tổ chức tín dụng càng phải chủ động trích lập dự phòng cho khoản vay
- Hỗ trợ quyết định cấp tín dụng: khi khách hàng đăng ký vay hoặc mở thẻ, thông tin về nhóm nợ hiện tại có thể được xem xét cùng với các yếu tố khác để đánh giá hồ sơ.
Ai là người xếp bạn vào nhóm nợ?
Nhiều người vẫn cho rằng CIC (Trung tâm Thông tin Tín dụng Quốc gia Việt Nam) là nơi trực tiếp xếp nhóm nợ. Tuy nhiên, thực tế quy trình này được thực hiện theo các bước:
- Bước 1: Ngân hàng hoặc tổ chức tín dụng nơi bạn vay thực hiện phân loại khoản nợ theo quy định và định kỳ báo cáo kết quả
- Bước 2: Kết quả phân loại được gửi về CIC cùng với thông tin tín dụng của khách hàng
- Bước 3: CIC tổng hợp thông tin từ các tổ chức tín dụng tham gia hệ thống và cung cấp dữ liệu để các đơn vị có thể đối chiếu.
Như vậy, CIC không tự đặt nhóm nợ cho người vay mà thực hiện việc tiếp nhận, tổng hợp và cung cấp thông tin tín dụng. Nếu muốn biết cụ thể vì sao khoản vay của mình được xếp vào một nhóm nợ nhất định, bạn nên liên hệ trực tiếp với ngân hàng hoặc tổ chức tín dụng đang quản lý khoản vay.
Nguyên tắc phân loại nhóm nợ: định lượng trước, định tính sau
Khi phân loại nhóm nợ, tổ chức tín dụng sẽ xem xét các tiêu chí định lượng như số ngày quá hạn, số lần cơ cấu lại thời hạn trả nợ,... Sau đó, đơn vị cho vay sẽ tiếp tục đánh giá khả năng trả nợ thực tế của khách hàng và các yếu tố liên quan theo quy định.
Ví dụ: Anh A có khoản vay và hiện không quá hạn, đồng thời chưa phải cơ cấu lại thời hạn trả nợ. Xét các tiêu chí định lượng, khoản vay chưa xuất hiện dấu hiệu bất lợi về số ngày quá hạn hay số lần cơ cấu.
Tuy nhiên, khi đánh giá thêm tình hình thực tế, tổ chức tín dụng nhận thấy thu nhập của anh A giảm mạnh và khả năng trả nợ suy giảm. Đây là thông tin định tính sẽ được xem xét thêm khi tổ chức tín dụng xác định nhóm nợ theo quy định.
2. Có mấy nhóm nợ? Bảng phân loại 5 nhóm nợ theo Thông tư 31/2024/TT-NHNN
Theo Thông tư 31/2024/TT-NHNN, có 5 nhóm nợ. Các loại nhóm nợ được tóm tắt trong bảng sau:
Nhóm | Tên gọi | Thời gian quá hạn trả khoản vay | Có phải nợ xấu | Thời gian được vay trở lại |
1 | Nợ đủ tiêu chuẩn | Trong hạn hoặc dưới 10 ngày | Không | Có thể vay bất cứ khi nào |
2 | Nợ cần chú ý | Từ 10 đến 90 ngày | Không | Sau 1 năm |
3 | Nợ dưới tiêu chuẩn | Từ 91 đến 180 ngày | Có | Sau 5 năm kể từ khi tất toán |
4 | Nợ nghi ngờ | Từ 181 đến 360 ngày | Có | Sau 5 năm kể từ khi tất toán |
5 | Nợ có khả năng mất vốn | Trên 360 ngày | Có | Sau 5 năm kể từ khi tất toán |
Lưu ý: Bảng trên áp dụng cho cách phân loại theo số ngày quá hạn. Ngoài ra, khoản nợ được cơ cấu lại thời hạn trả nợ cũng có thể bị xếp nhóm cao hơn theo quy định. "Thời gian được vay lại" là mức tham khảo phổ biến, thực tế còn tùy chính sách của từng tổ chức tín dụng.
3. Nợ nhóm 1, 2, 3, 4, 5 là gì? Chi tiết từng nhóm
Mỗi nhóm trong các nhóm nợ đều bao gồm nhiều trường hợp mà không phải ai cũng biết. Trước khi đi vào chi tiết nợ nhóm 1 2 3 4 5 là gì, bạn lướt nhanh bảng sau:
Nhóm nợ | Phân loại | Khả năng vay |
Nhóm 1 | Nợ đủ tiêu chuẩn, chưa phải nợ xấu | Dễ được duyệt |
Nhóm 2 | Nợ cần chú ý, chưa phải nợ xấu | Vẫn có thể vay, xét duyệt chặt hơn |
Nhóm 3 | Nợ dưới tiêu chuẩn, là nợ xấu | Khó vay |
Nhóm 4 | Nợ nghi ngờ, là nợ xấu | Rất khó vay |
Nhóm 5 | Nợ có khả năng mất vốn, là nợ xấu | Gần như không thể vay |
3.1 Nhóm 1: Nợ đủ tiêu chuẩn
Đây là nhóm có mức độ rủi ro thấp nhất trong 5 nhóm nợ. Nợ nhóm 1 là các khoản vay được đánh giá có khả năng thu hồi đầy đủ cả gốc và lãi đúng hạn, bao gồm:
- Khoản nợ còn trong hạn
- Khoản nợ quá hạn dưới 10 ngày
- Khoản nợ được điều chỉnh về nhóm 1 sau khi bạn trả đủ gốc, lãi theo quy định.
Ví dụ, kỳ thanh toán của bạn là ngày 15 nhưng đến ngày 20 mới hoàn tất thanh toán. Khoản vay vẫn có thể thuộc nhóm 1, tuy nhiên bạn có thể phải chịu phí hoặc lãi chậm trả theo thỏa thuận trong hợp đồng.
 Nếu nằm trong nhóm nợ 1, bạn đang ở mức an toàn để được duyệt vay
3.2 Nhóm 2: Nợ cần chú ý
Nợ nhóm 2, hay còn gọi là nợ cần chú ý, là mức phân loại bắt đầu cho thấy khoản vay có dấu hiệu rủi ro cao hơn. Nhóm này bao gồm các khoản nợ quá hạn từ 10 đến 90 ngày hoặc được điều chỉnh kỳ hạn trả nợ lần đầu và vẫn còn trong hạn.
Nợ nhóm 2 chưa được xếp vào nợ xấu, nhưng cho thấy tình trạng thanh toán đã có dấu hiệu đáng lưu ý. Vì vậy, hiểu rõ nợ nhóm 2 là gì sẽ giúp bạn chủ động xử lý khoản vay và hạn chế nguy cơ chuyển sang các nhóm nợ có mức độ rủi ro cao hơn.
3.3 Nhóm 3: Nợ dưới tiêu chuẩn
Nợ nhóm 3 là nhóm đầu tiên được xếp vào nợ xấu và có mức độ rủi ro cao hơn nhóm 2. Nhóm này bao gồm các khoản nợ quá hạn từ 91 đến 180 ngày, khoản nợ được gia hạn lần đầu hoặc khoản nợ được miễn, giảm lãi do người vay không có khả năng thanh toán đầy đủ lãi theo thỏa thuận. Do đó, bạn cần nắm rõ nợ nhóm 3 quá hạn bao nhiêu ngày để hiểu rõ tình trạng khoản vay và chủ động hơn trong việc xử lý nghĩa vụ thanh toán.
 Bạn sẽ rất khó vay được tiền khi rơi vào nợ nhóm 3
3.4 Nhóm 4: Nợ nghi ngờ
Nợ nhóm 4 có mức độ rủi ro cao hơn khi khả năng thu hồi khoản vay bắt đầu được đánh giá là không chắc chắn. Nhóm này bao gồm các khoản nợ quá hạn từ 181 đến 360 ngày, khoản nợ được cơ cấu lại lần đầu nhưng tiếp tục quá hạn đến 90 ngày và khoản nợ được cơ cấu lại lần thứ hai dù vẫn còn trong hạn.
Theo quy định, tổ chức tín dụng phải trích lập dự phòng 50% đối với dư nợ thuộc nhóm này. Tùy vào loại hình khoản vay, người vay cũng có thể đối mặt với những ảnh hưởng như:
- Với vay tiêu dùng: người vay tiếp tục phải thực hiện các nghĩa vụ thanh toán theo hợp đồng, bao gồm khoản nợ gốc, lãi và các khoản phí phát sinh nếu có
- Với thẻ tín dụng: tổ chức phát hành sẽ áp dụng các biện pháp hạn chế hoặc tạm ngừng sử dụng thẻ theo điều khoản và chính sách áp dụng.
- Với vay có tài sản bảo đảm: bên cho vay có thể tiến hành các bước xử lý tài sản bảo đảm theo nội dung đã thỏa thuận trong hợp đồng tín dụng.
3.5 Nhóm 5: Nợ có khả năng mất vốn
Nợ nhóm 5 là nhóm có mức độ rủi ro cao nhất, khi khả năng thu hồi khoản vay được đánh giá ở mức rất thấp. Nhóm này bao gồm các khoản nợ quá hạn trên 360 ngày, khoản nợ được cơ cấu lại lần đầu nhưng quá hạn từ 91 ngày trở lên, khoản nợ được cơ cấu lại lần thứ hai và tiếp tục quá hạn, hoặc khoản nợ được cơ cấu lại từ lần thứ ba trở lên.
Đối với nhóm 5, tổ chức tín dụng phải trích lập dự phòng 100% dư nợ theo quy định. Tùy loại hình khoản vay, người vay có thể gặp những hệ quả nghiêm trọng hơn:
- Với vay tiêu dùng: bên cho vay có quyền áp dụng các biện pháp thu hồi nợ theo thỏa thuận và quy định pháp luật, trong đó có trường hợp khởi kiện để yêu cầu người vay thực hiện nghĩa vụ thanh toán
- Với thẻ tín dụng: thẻ có thể bị đóng hoặc ngừng sử dụng, đồng thời người vay vẫn phải thực hiện nghĩa vụ thanh toán đối với toàn bộ dư nợ và các khoản phí, lãi phát sinh theo thỏa thuận
- Với vay có tài sản bảo đảm: bên cho vay có thể thực hiện các thủ tục xử lý tài sản bảo đảm theo hợp đồng và quy định pháp luật để thu hồi khoản nợ.
4. Nhóm nào là nợ xấu, nhóm nào vẫn được vay?
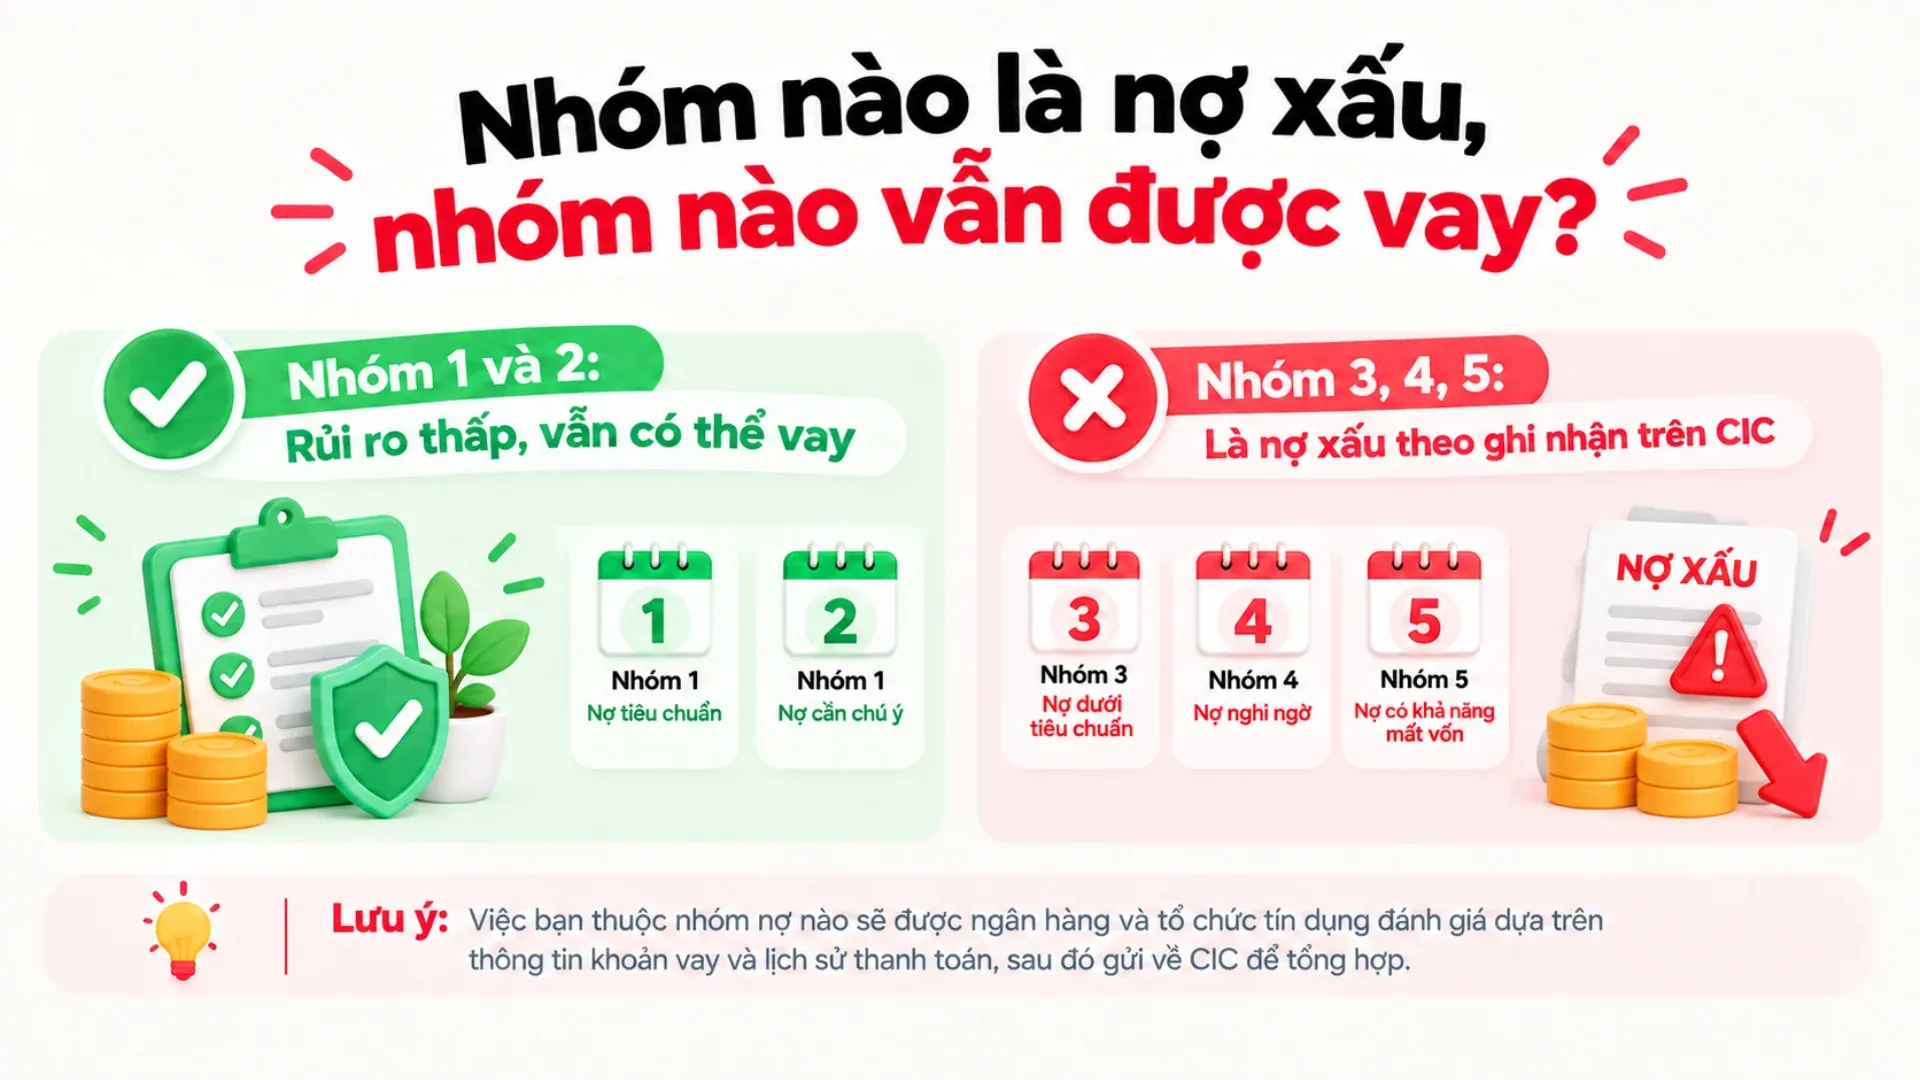
Trong 5 nhóm nợ, nhóm 1 và nhóm 2 chưa được xếp vào nợ xấu, trong khi nhóm 3, 4 và 5 là các nhóm nợ xấu. Việc thuộc nhóm nào sẽ ảnh hưởng đến quá trình xét duyệt khi bạn đăng ký khoản vay hoặc mở thẻ tín dụng mới.
Nhóm 1 và 2: Rủi ro thấp, vẫn có thể vay
Với nhóm 1, hồ sơ vay thường được xem xét theo các điều kiện và tiêu chí thông thường của từng tổ chức tín dụng. Nếu có nhu cầu vay số tiền lớn hơn, bạn có thể tham khảo thêm cách tăng hạn mức vay online và các điều kiện áp dụng.
Với nhóm 2, khả năng vay vẫn còn nhưng hồ sơ có thể được thẩm định kỹ hơn. Tùy chính sách của từng tổ chức tín dụng và tình hình tài chính của người vay, hạn mức được duyệt có thể thấp hơn hoặc người vay có thể cần bổ sung thêm thông tin chứng minh khả năng trả nợ.
Nhóm 3, 4, 5: Nợ xấu theo phân loại nhóm nợ
Nếu bạn từng thắc mắc nợ xấu là gì, thì câu trả lời ngắn gọn nhất chính là ba nhóm này. Khi các nhóm nợ xấu CIC ghi nhận xuất hiện trong hồ sơ, việc vay mới sẽ khó hơn nhiều, tùy vào sản phẩm bạn định đăng ký:
- Vay tiêu dùng: Phần lớn hồ sơ bị từ chối nếu nợ xấu chưa được xử lý
- Thẻ tín dụng: Rất khó mở thẻ mới, vì thẻ không cần tài sản đảm bảo nên bên phát hành càng thận trọng
- Vay có tài sản đảm bảo: Vẫn có thể được xem xét nếu tài sản đủ giá trị, nhưng điều kiện chặt chẽ hơn.
Vì vậy, nếu đang băn khoăn nợ xấu có vay được không, bạn nên tìm hiểu kỹ điều kiện trước khi nộp hồ sơ.
5. Cách kiểm tra mình đang ở nhóm nợ nào
Hiện tại, do website cic.gov.vn đã bị tạm dừng từ ngày 01/04/2026, bạn có thể check CIC theo 4 cách:
- Tra cứu trên điện thoại qua ứng dụng CIC Credit Connect, ví MoMo và ví ShopeePay
- Đến trực tiếp quầy giao dịch của các tổ chức tín dụng để được nhân viên trực tiếp hỗ trợ.
Nếu muốn hiểu rõ khái niệm và cách check, mời bạn đọc thêm: CIC là gì, cách tra cứu CIC miễn phí tại nhà.
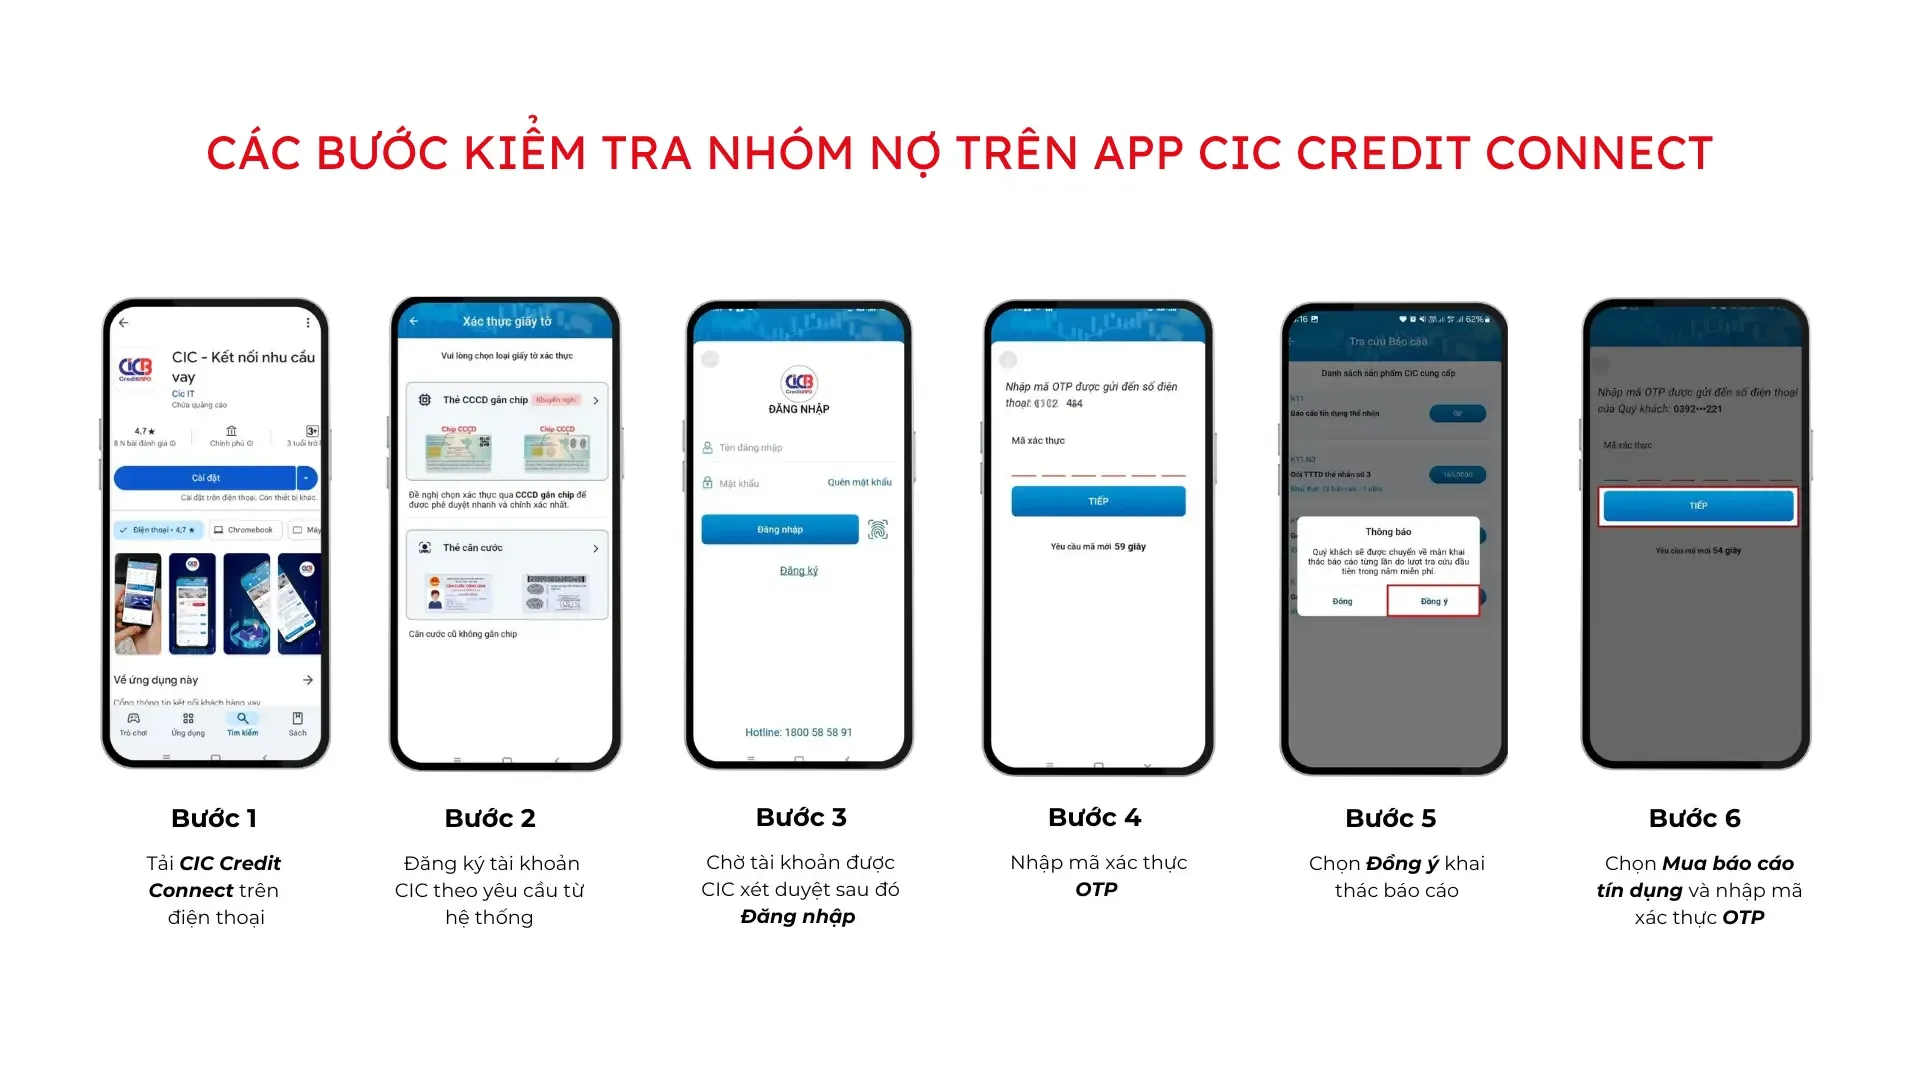
6 bước xem nhóm nợ cá nhân trên bản báo cáo tín dụng khi check CIC
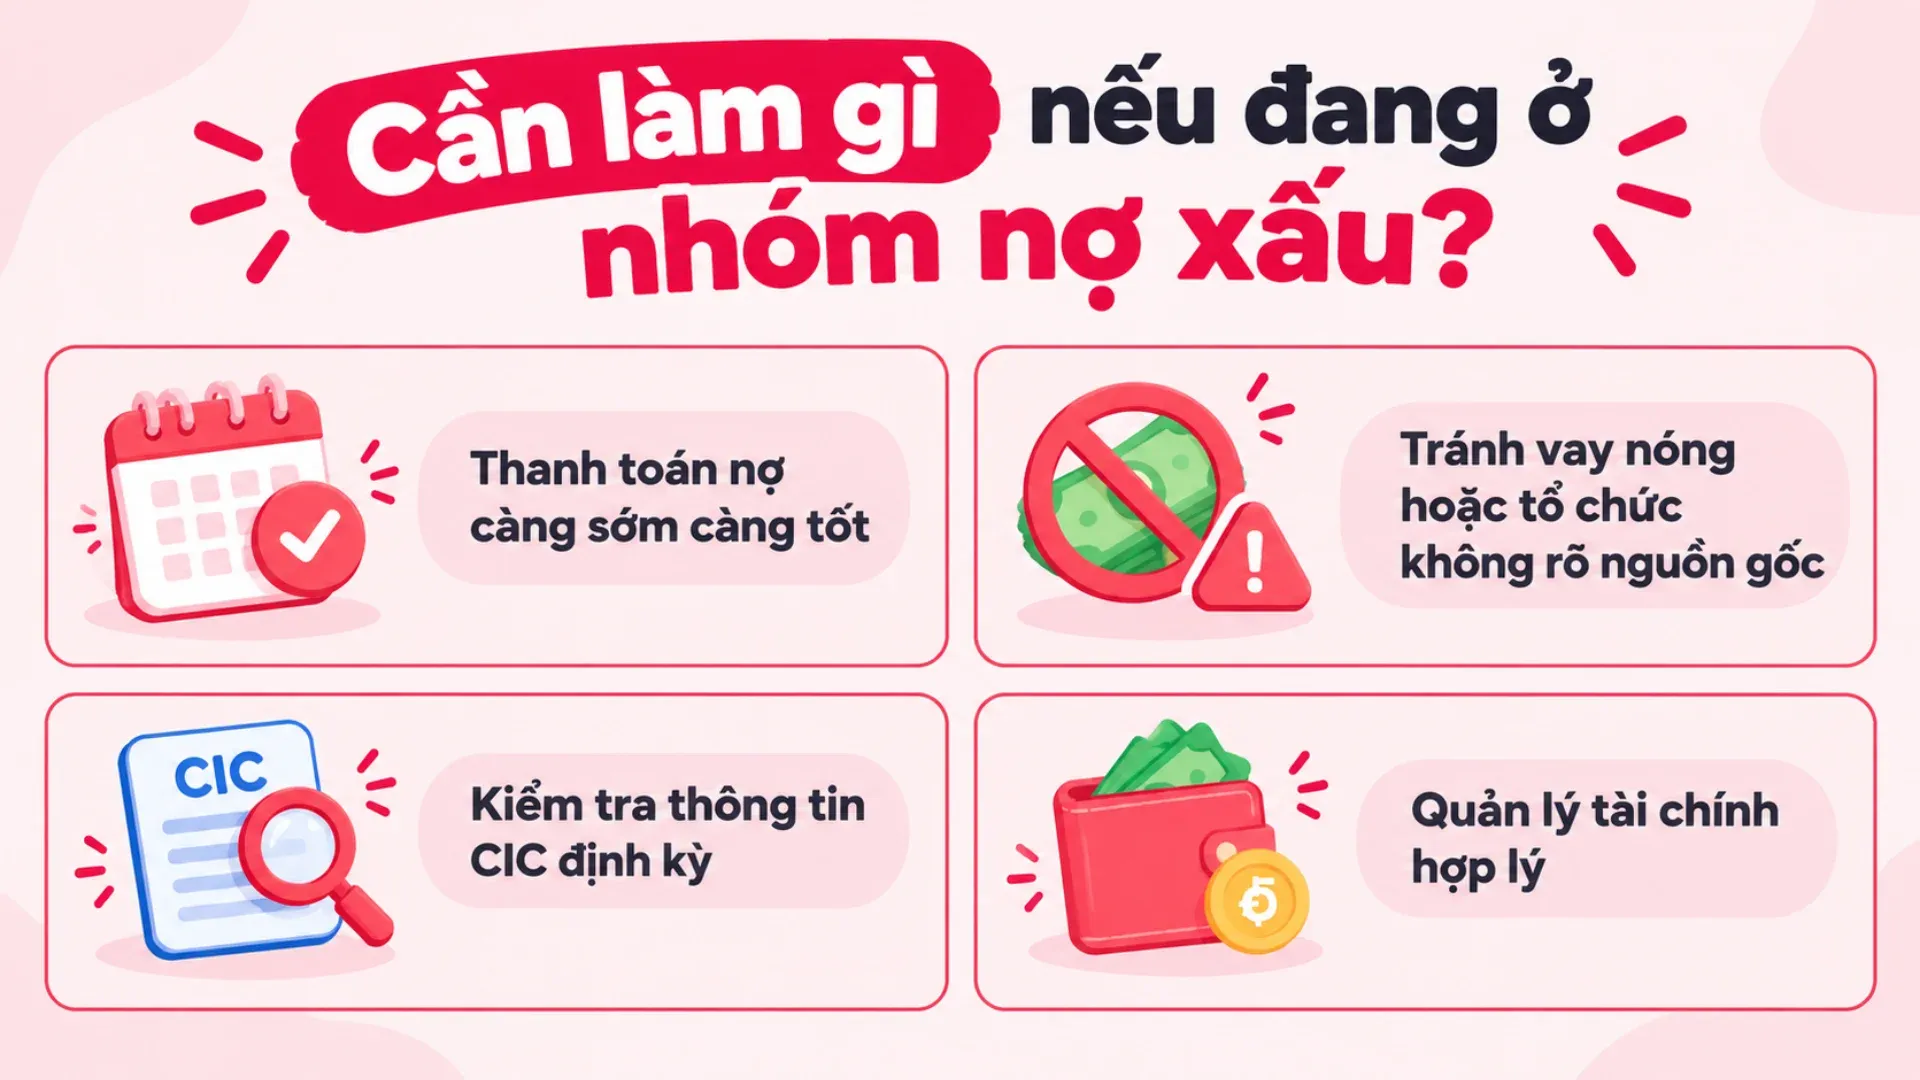
6. Cần làm gì nếu đang ở nhóm nợ xấu?
Nếu đang thuộc nhóm nợ xấu, bạn nên chủ động xử lý khoản nợ và theo dõi thông tin tín dụng để hạn chế tình trạng nợ tiếp tục kéo dài hoặc chuyển sang nhóm có mức độ rủi ro cao hơn. Một số việc bạn có thể thực hiện gồm:
- Thanh toán khoản nợ càng sớm càng tốt để hồ sơ không bị chuyển sang nhóm nặng hơn
- Tránh vay nóng hoặc vay từ tổ chức không rõ nguồn gốc, vì dễ khiến bạn rơi vào vòng nợ chồng nợ
- Kiểm tra thông tin CIC định kỳ để theo dõi xem các nhóm nợ đã được cập nhật đúng hay chưa
- Quản lý tài chính hợp lý, ưu tiên các khoản chi thiết yếu để dành tiền trả nợ đúng hạn.
Lưu ý: Không có dịch vụ hợp pháp nào có thể tùy ý xóa thông tin nợ xấu trên CIC. Vì vậy, bạn nên cảnh giác với những lời mời chào “xóa nợ xấu”, “xóa lịch sử CIC” để tránh bị lừa đảo hoặc cung cấp thông tin cá nhân cho đối tượng không đáng tin cậy.
7. Câu hỏi thường gặp về các nhóm nợ
7.1 Có mấy nhóm nợ tất cả?
Theo Thông tư 31/2024/TT-NHNN, các khoản nợ được phân thành 5 nhóm, từ nhóm 1 (nợ đủ tiêu chuẩn) đến nhóm 5 (nợ có khả năng mất vốn), với mức độ rủi ro tăng dần. Trong đó, nhóm 1 và nhóm 2 chưa được xếp vào nợ xấu, còn nhóm 3, 4 và 5 thuộc các nhóm nợ xấu.
7.2 Một người có thể thuộc nhiều nhóm nợ cùng lúc không?
Một người không thể đồng thời thuộc nhiều nhóm trong các nhóm nợ, vì khi có nhiều khoản vay, khoản bị xếp nhóm cao nhất sẽ kéo toàn bộ các khoản còn lại lên cùng nhóm đó. Nguyên nhân là tổ chức tín dụng phải xếp mọi khoản nợ của một khách hàng vào nhóm có rủi ro cao nhất, và các nơi cho vay khác cũng đối chiếu theo dữ liệu CIC. Ví dụ, bạn trả đúng hạn khoản vay A nhưng trễ 100 ngày ở thẻ B, bạn có thể bị xếp nhóm 3 ở cả hai nơi.
7.3 Nhóm nợ và điểm tín dụng khác nhau thế nào?
Nhóm nợ phản ánh tình trạng và mức độ rủi ro của khoản nợ tại thời điểm phân loại, trong khi điểm tín dụng được tính toán dựa trên nhiều thông tin trong lịch sử tín dụng của khách hàng.
7.4 Có dịch vụ xóa nhóm nợ trên CIC không?
Không có dịch vụ hợp pháp nào có thể tùy ý xóa nhóm nợ trên CIC. Thông tin tín dụng được cập nhật dựa trên dữ liệu do các tổ chức tín dụng cung cấp, vì vậy cá nhân hoặc đơn vị bên ngoài không có quyền tự ý thay đổi lịch sử trả nợ của bạn.
Nếu đang có nợ xấu, cách phù hợp là hoàn thành nghĩa vụ thanh toán và duy trì lịch sử tín dụng tốt trong thời gian tiếp theo. Đồng thời, bạn nên cảnh giác với những lời mời chào “xóa nợ CIC”, “xóa nhóm nợ” để tránh mất tiền hoặc cung cấp thông tin cá nhân cho các đối tượng không đáng tin cậy.
7.5 Bị nợ xấu có mở thẻ tín dụng được không?
Khi đang có thông tin nợ xấu, việc được chấp thuận mở thẻ tín dụng mới có thể khó khăn hơn. Tổ chức phát hành thường kiểm tra thông tin tín dụng và nhóm nợ trước khi đưa ra quyết định, trong khi thẻ tín dụng là hình thức cấp tín dụng không có tài sản bảo đảm.
Do đó, nếu đang có nợ xấu, bạn nên ưu tiên xử lý khoản nợ và kiểm tra lại tình trạng tín dụng trước khi đăng ký mở thẻ mới.
7.6 Tỷ lệ trích lập dự phòng theo từng nhóm nợ là bao nhiêu?
Theo Nghị định 86/2024/NĐ-CP, tỷ lệ trích lập dự phòng cụ thể được áp dụng theo từng nhóm nợ, từ 0% đối với nhóm 1, 5% đối với nhóm 2, 20% đối với nhóm 3, 50% đối với nhóm 4 đến 100% đối với nhóm 5.
Tỷ lệ này tăng dần theo mức độ rủi ro của khoản nợ, giúp tổ chức tín dụng chủ động nguồn dự phòng cho khả năng phát sinh tổn thất. Chẳng hạn, với khoản vay 100 triệu đồng thuộc nhóm 3, mức trích lập dự phòng theo tỷ lệ 20% tương ứng 20 triệu đồng.
7.7 Nhóm nợ được cập nhật lên CIC bao lâu một lần?
Các nhóm nợ thường được cập nhật lên CIC theo tháng, vì tổ chức tín dụng phải phân loại nợ ít nhất mỗi tháng một lần trong 7 ngày đầu tháng rồi gửi kết quả lên CIC. Tức là sau khi bạn thanh toán khoản quá hạn, thông tin trên CIC có thể chưa thay đổi ngay mà cần chờ đến kỳ cập nhật tiếp theo.
7.8 Nhóm nợ nào được Home Credit xem xét cho vay?
Tại Home Credit, khách hàng thuộc nợ nhóm 1 và nhóm 2 có khả năng được xét duyệt khoản vay cao, còn khách hàng đang có nợ nhóm 3-5 sẽ không được Home Credit xét duyệt vay.
Các nhóm nợ không chỉ phản ánh tình trạng của khoản vay mà còn có thể ảnh hưởng đến khả năng tiếp cận tín dụng trong tương lai. Vì vậy, bạn nên chủ động thanh toán đúng hạn, kiểm tra CIC định kỳ và cân nhắc khả năng tài chính trước khi đăng ký thêm khoản vay.
Lưu ý: Thông tin trong bài mang tính chất tham khảo, được tổng hợp từ thị trường và không đại diện cho toàn bộ sản phẩm, dịch vụ của Home Credit.
---
Blog Home Credit - Cẩm nang Tài chính số
Tài chính không chỉ là những con số mà còn là chìa khóa mở ra sự tử chủ và ổn định trong cuộc sống. Với Blog Cẩm nang Tài chính số, Home Credit sẽ giúp bạn:
- Nắm vững kiến thức về tín dụng và nợ để tránh các rủi ro tài chính
- Hiểu rõ kiến thức tài chính tổng quan và cách quản lý tài chính cá nhân hiệu quả
- Học cách quản lý chi tiêu và kiểm soát dòng tiền, từ kiếm tiền, tiết kiệm cho đến đầu tư theo năng lực, hướng đến độc lập và tự do tài chính
- Thực hiện thanh toán dễ dàng, an toàn, từ mua sắm đến các hóa đơn thiết yếu
Chủ động hiểu về tài chính cũng chính là cách để bạn vững tâm trước mọi quyết định lớn nhỏ. Truy cập trang Cẩm nang Tài chính số của Home Credit ngay hôm nay!



 1900 633 6331900 633 999


CÔNG TY TÀI CHÍNH TNHH MTV HOME CREDIT VIỆT NAM
Tầng G, 8 và 10 Tòa nhà Phụ Nữ, số 20 Nguyễn Đăng Giai, Phường An Khánh, TP.HCM
Để quản lý khoản vay và nhận các ưu đãi độc quyền trên ứng dụng Home Credit
Tải ứng dụng Home Credit