Tín dụng đen là gì? Làm thế nào để tránh rơi vào bẫy tín dụng đen?
Cập nhật ngày 03/11/2026
4765 lượt xem
Tín dụng đen là gì, nhận biết ra sao và làm sao để tránh rơi vào bẫy? Home Credit chia sẻ hậu quả, quy định lãi suất hợp pháp và cách vay an toàn 2026.
Tóm tắt nhanh nội dung bài viết:
Cuối tháng hụt tiền, con ốm phải nhập viện, có khoản cần chi gấp, ngân hàng thì từ chối hồ sơ… Lúc đó, một tin nhắn lạ mời "vay ngay, không cần thẩm định, chuyển phí là giải ngân" trông như phao cứu sinh. Tuy nhiên thực tế các tin nhắn mời vay này rất có thể là tín dụng đen.
Vay tiền tín dụng đen thì nhận tiền nhanh, nhưng trả thì không bao giờ hết. Bài viết này giúp bạn hiểu tín dụng đen là gì, các hình thức hay gặp, hậu quả thật sự, và nếu lỡ vay rồi thì cần làm gì ngay.
 Tín dụng đen thường đi kèm lãi suất cao và điều khoản mập mờ
1. Cho vay tín dụng đen là gì? Có phạm luật không?
Tín dụng đen là hoạt động cho vay tiền ngoài hệ thống ngân hàng và công ty tài chính được Nhà nước cấp phép, thường với lãi suất cao hơn nhiều lần mức luật cho phép. Người dân hay gọi tín dụng đen là "cho vay nặng lãi".
Hiện pháp luật Việt Nam chưa có văn bản nào định nghĩa riêng cụm từ "tín dụng đen". Trên thực tế, một khoản vay thường bị xem là tín dụng đen khi có các đặc điểm sau:
- Bên cho vay không có giấy phép: là cá nhân, nhóm người, cơ sở cầm đồ hoặc app không rõ đơn vị vận hành
- Lãi suất vượt trần: cao hơn rất nhiều mức 20%/năm áp dụng cho vay dân sự
- Điều khoản mập mờ: không có hợp đồng, hoặc hợp đồng ghi một kiểu nhưng thu tiền một kiểu
- Đòi nợ bằng cách gây áp lực: gọi điện khủng bố, bôi nhọ, đe dọa người vay và người thân
Ví dụ, bạn vay 10 triệu đồng trong 30 ngày với mức lãi 3 triệu đồng, chưa bao gồm phí dịch vụ tính thêm. Nghe thì có vẻ cũng không bao nhiêu, tuy nhiên nếu tính theo tỉ lệ, mỗi tháng bạn cần trả 30% tiền lãi, và nhân lên 12 tháng là 360% /năm - vượt xa mức lãi trần mà luật cho phép.
Cho vay tín dụng đen là hành vi vi phạm pháp luật, và tùy mức độ có thể bị xứ lỷ hành chính hoặc hình sự. Nếu tính theo ví dụ trên, mức lãi suất khoảng 360% /năm đã vượt xa ngưỡng có thể bị xử lý hình sự.
 Tín dụng đen thường không công khai rõ lãi suất và chi phí
2. Các hình thức cho vay tín dụng đen phổ biến
Tín dụng đen không còn chỉ là tờ rơi dán cột điện. Ngày nay, các hình thức cho vay tín dụng đen thay đổi liên tục để lách luật và dễ tiếp cận người cần tiền gấp. Dưới đây là 4 hình thức hay gặp nhất của tín dụng đen.
App tín dụng đen và vay tín dụng đen online
Đây là hình thức dễ bị nhầm lẫn và tồn tại phổ biến nhất hiện nay. App tín dụng đen là ứng dụng cho vay không được cấp phép, nhưng làm giao diện giống hệt app tài chính thật.
Một số dấu hiệu để nhận ra app tín dụng đen (khác với app vay hợp pháp):
- Tải app qua đường link lạ gửi bằng tin nhắn, Zalo, Facebook,...
- Đòi quyền truy cập hình ảnh, tin nhắn, danh bạ,... (app vay hợp pháp không được phép yêu cầu các quyền này)
- Cắt phí ngay từ đầu: ví dụ bạn vay 10 triệu bị tính lãi 3 triệu, thì số tiền giải ngân về tài khoản chỉ có 7 triệu thôi; tuy nhiên lúc trả nợ vẫn bị yêu cầu phải trả đủ 10 triệu
- Phạt trễ hạn theo ngày với mức lãi khổng lồ
- Đòi nợ bằng nhiêu phương thức cực đoan như gọi điện cho người trong danh bạ (vì bạn đã cho phép truy cập), gửi ảnh ghép, bôi nhọ trên mạng xã hội,...
Một biến thể của vay tín dụng đen online chính là vay tiền qua iCloud: bên cho vay bắt bạn đăng nhập tài khoản iCloud của họ vào điện thoại, rồi khóa máy khi bạn chậm trả. Xem thêm về vay qua iCloud để tránh mất cả điện thoại lẫn dữ liệu.
Ngoài ra, bạn cũng cần cảnh giác với kẻ giả danh nhân viên công ty tài chính, kể cả giả danh Home Credit, để dụ bạn chuyển "phí hồ sơ" trước. Nếu đang tìm app vay, hãy tham khảo danh sách app vay tiền uy tín được cấp phép.
Vay qua mạng xã hội, tờ rơi và vay góp theo ngày
- Quảng cáo trên mạng xã hội: tài khoản tín dụng đen tự xưng "hỗ trợ tài chính" trên Facebook, Zalo, TikTok hứa "không cần thẩm định, nợ xấu vẫn vay được"
- Tờ rơi, số điện thoại dán tường: "cho vay tiền mặt, không thế chấp", thường nhắm vào khu nhà trọ, khu công nghiệp
- Vay góp theo ngày ("bốc họ"): vay 10 triệu, mỗi ngày góp 400–500 nghìn trong 30 ngày. Đây là kiểu tín dụng đen rất phổ biến ở khu trọ. Tưởng nhẹ, nhưng tổng trả có thể lên 12–15 triệu chỉ sau một tháng
Cầm đồ trá hình và hợp đồng giả cách
Để lách mức trần lãi suất, một số bên cho vay tín dụng đen dùng giấy tờ "hợp pháp" che giấu khoản vay thật:
- Hợp đồng mua bán hoặc thuê tài sản: bạn "bán" xe cho họ rồi "thuê lại" chính chiếc xe đó, tiền thuê thực chất là tiền lãi
- Hợp đồng ghi lãi thấp, thu lãi cao: giấy tờ ghi đúng luật, nhưng ngoài đời thu thêm "phí dịch vụ", "phí tư vấn"
- Giữ giấy tờ gốc: CCCD, cà vẹt xe, sổ đỏ… để ép người vay
Hụi, họ biến tướng và vay mượn cá nhân lãi cao
Thực ra, các hình thức như cầm đồ, hụi họ, vay mượn cá nhân hoặc cho vay ngang hàng vốn xuất phát từ nhu cầu chính đáng, nhưng rất dễ biến tướng thành tín dụng đen khi lãi bị đẩy lên quá cao.
Dấu hiệu cần dừng lại: chủ hụi hoặc người cho vay đòi lãi tính theo ngày, không ghi giấy tờ rõ ràng, hoặc đe dọa khi bạn chậm trả.
3. Cách nhận biết và phòng tránh bẫy tín dụng đen
Tín dụng đen thường được quảng cáo dưới hình thức vay nhanh, thủ tục đơn giản và giải ngân dễ dàng. Tuy nhiên, phía sau những lời mời hấp dẫn này có thể là nhiều điều khoản bất lợi và rủi ro khó lường.
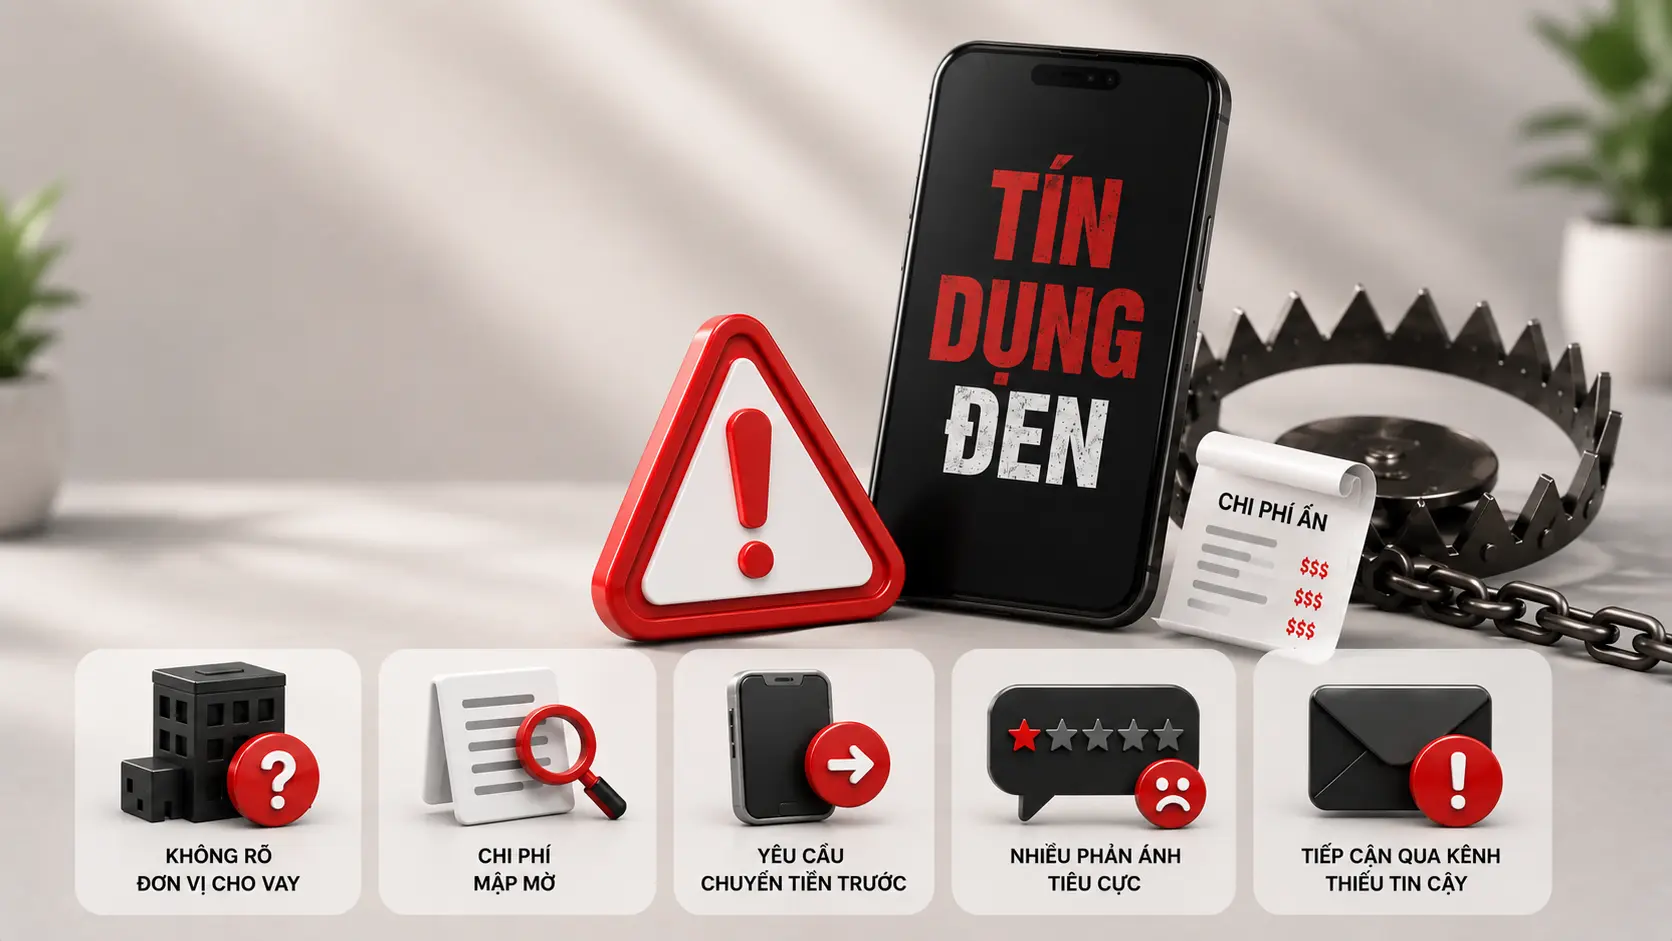
7 dấu hiệu nhận biết tín dụng đen:
- Không rõ ai cho vay: không có tên công ty, địa chỉ, giấy phép hay tổng đài chính thức\
- Thu phí trước khi giải ngân: đòi "phí hồ sơ", "phí xác minh", "phí bảo hiểm" rồi mới chuyển tiền. Bên cho vay hợp pháp không làm vậy
- Lãi tính theo ngày hoặc không nói rõ: chỉ báo "mỗi ngày góp vài trăm nghìn", không có lãi suất theo năm và tổng số tiền phải trả
- Hứa quá dễ: "duyệt 100%", "nợ xấu vẫn vay", "không cần thẩm định gì"
- Đòi quyền truy cập danh bạ, ảnh, iCloud hoặc giữ CCCD, giấy tờ gốc
- Tiếp cận qua kênh lạ: tin nhắn rác, đường link rút gọn, app không có trên App Store hoặc Google Play
- Nhiều phản ánh xấu: người từng vay kể bị phạt vô lý, bị gọi điện làm phiền người thân.
5 cách phòng tránh tín dụng đen:
- Kiểm tra giấy phép: chỉ vay ở ngân hàng hoặc công ty tài chính có trong danh sách được Ngân hàng Nhà nước cấp phép
- Hỏi tổng số tiền phải trả: trước khi ký, hãy hỏi "tổng cộng tôi phải trả bao nhiêu, trong bao lâu" và yêu cầu ghi rõ trong hợp đồng
- Chỉ tải app trên kho chính thức: App Store hoặc Google Play, kiểm tra tên nhà phát triển trùng với tên công ty
- Giữ kín thông tin: không gửi mã OTP, mật khẩu, ảnh CCCD cho người lạ; không giao giấy tờ gốc
- Chỉ vay vừa sức: khoản trả mỗi tháng nên nằm trong khả năng chi trả, không vay khoản mới để trả khoản cũ
 Người vay nên kiểm tra kỹ thông tin trước khi đăng ký khoản vay
4. Vay tín dụng đen khác gì với vay tín chấp?
Cả hai đều không cần tài sản thế chấp, nên nhiều người dễ nhầm. Khác biệt cốt lõi: vay tín chấp do ngân hàng hoặc công ty tài chính được cấp phép cung cấp, có hợp đồng và chịu sự giám sát của Ngân hàng Nhà nước; còn vay tín dụng đen nằm ngoài mọi sự giám sát đó.
| Tiêu chí | Vay tín chấp (đơn vị được cấp phép) | Vay tín dụng đen |
| Giấy phép | Ngân hàng, công ty tài chính được Ngân hàng Nhà nước cấp phép | Không có giấy phép, thường giấu danh tính |
| Lãi suất | Công bố trước, ghi rõ trong hợp đồng, theo quy định ngành ngân hàng | Rất cao, tính theo ngày, có thể hàng trăm %/năm |
| Hợp đồng | Có hợp đồng giấy hoặc điện tử, ghi tổng tiền phải trả | Không có, hoặc hợp đồng giả cách |
| Phí trước khi nhận tiền | Không thu phí trước giải ngân | Đòi phí hồ sơ, phí xác minh, hoặc cắt thẳng vào tiền vay |
| Cách nhắc nợ | Nhắc qua tin nhắn, cuộc gọi theo quy định | Gọi người thân, bôi nhọ, đe dọa |
| Bảo mật thông tin | Bảo vệ dữ liệu cá nhân theo luật | Lấy danh bạ, ảnh để ép trả nợ |
| Nơi đăng ký | Website, app chính thức, điểm giới thiệu dịch vụ | Link lạ, mạng xã hội, app ngoài kho chính thức |
| Khi trễ hạn | Chịu lãi phạt theo hợp đồng , ghi nhận nợ quá hạn trên hệ thống tín dụng | Nợ tăng theo ngày, bị khủng bố tinh thần |
Lãi suất tại công ty tài chính thường cao hơn ngân hàng, vì họ phục vụ cả những người không đủ điều kiện vay ngân hàng. Khác với tín dụng đen, mọi chi phí đều được nói trước, và bạn biết chính xác mình phải trả bao nhiêu. Tìm hiểu kỹ hơn về vay tín chấp để chọn được nơi vay phù hợp.
5. Hậu quả của tín dụng đen
Tín dụng đen không chỉ khiến người vay chịu áp lực trả nợ mà còn có thể kéo theo nhiều hệ lụy về tài chính, tài sản và đời sống cá nhân. Một số rủi ro thường gặp gồm:
- Khoản nợ tăng nhanh ngoài dự tính: Lãi suất cao cùng các khoản phí phát sinh có thể khiến số tiền phải trả lớn hơn nhiều so với khoản vay ban đầu, đặc biệt khi người vay chậm thanh toán
- Thông tin cá nhân bị lợi dụng: Một số ứng dụng cho vay yêu cầu truy cập danh bạ, hình ảnh hoặc dữ liệu trên điện thoại, sau đó sử dụng những thông tin này để gây áp lực, làm phiền người thân khi đòi nợ
- Nguy cơ mất tài sản: Người vay có thể bị yêu cầu giữ giấy tờ tùy thân, ký giấy chuyển nhượng hoặc dùng tài sản làm bảo đảm với các điều khoản bất lợi, dẫn đến tranh chấp hoặc mất tài sản
- Ảnh hưởng lâu dài đến khả năng tài chính: Dù khoản vay tín dụng đen thường không được ghi nhận trong hệ thống tín dụng chính thức, việc nợ nần kéo dài, mất cân đối thu nhập hoặc phát sinh tranh chấp.
 Tín dụng đen có thể khiến người vay bị làm phiền và gây áp lực khi đòi nợ
6. Lãi suất cho vay bao nhiêu là hợp pháp? Pháp luật xử lý tín dụng đen thế nào?
Theo quy định tại Điều 468 Bộ luật Dân sự 2015, đối với các khoản vay giữa cá nhân với cá nhân hoặc các chủ thể không phải tổ chức tín dụng, lãi suất do các bên thỏa thuận nhưng không được vượt quá 20%/năm (tương đương khoảng 1,67%/tháng) của khoản tiền vay, trừ trường hợp pháp luật có quy định khác. Nếu lãi suất vượt quá giới hạn này, phần lãi vượt quá sẽ không có hiệu lực pháp lý.
Tuy nhiên, bạn cần lưu ý mức lãi suất tối đa 20%/năm không áp dụng đối với các khoản vay tại công ty tài chính hoặc ngân hàng được Ngân hàng Nhà nước cấp phép. Theo Nghị quyết 01/2019/NQ-HĐTP, lãi suất trong hợp đồng tín dụng được thực hiện theo Luật Các tổ chức tín dụng và các quy định pháp luật chuyên ngành liên quan.
Do đó, khi lựa chọn khoản vay, bạn nên ưu tiên các công ty tài chính hoặc ngân được cấp phép và hoạt động hợp pháp. Nếu đang cân nhắc, bạn có thể tham khảo thêm vay tín chấp khác gì tín dụng đen để hiểu rõ sự khác biệt trước khi quyết định.
 Lãi suất và phí cao có thể khiến khoản nợ tăng nhanh ngoài dự tính
Vậy, người cho vay tín dụng đen bị xử lý ra sao?
Người cho vay với lãi suất từ 5 lần mức trần (từ 100%/năm) trở lên có thể bị xử lý về tội cho vay lãi nặng trong giao dịch dân sự theo Điều 201 Bộ luật Hình sự. Ngoài ra, nếu bên cho vay đe dọa, hành hung hay bắt giữ người để đòi nợ, họ còn có thể bị xử lý về các tội khác như cưỡng đoạt tài sản, cố ý gây thương tích.
7. Câu hỏi thường gặp về tín dụng đen
7.1. Home Credit có phải tín dụng đen không?
Không. Home Credit Việt Nam là công ty tài chính được Ngân hàng Nhà nước cấp phép hoạt động. Khi vay, bạn ký hợp đồng ghi rõ lãi suất, phí và lịch trả nợ. Home Credit không thu phí trước khi giải ngân và chỉ nhận thanh toán qua các kênh chính thức.
Lãi suất của công ty tài chính thường cao hơn ngân hàng, nhưng luôn được công bố và nằm trong khuôn khổ pháp luật. Nếu ai đó tự xưng nhân viên Home Credit và đòi chuyển phí trước, hãy gọi tổng đài 1900 633 633 để kiểm tra. Bạn cũng có thể kiểm tra khoản vay chính chủ ngay trên ứng dụng.
7.2. Vay tín chấp khác gì tín dụng đen?
Vay tín chấp tại tổ chức tài chính được cấp phép có lãi suất minh bạch, hợp đồng rõ ràng, tuân thủ mức trần lãi suất theo quy định pháp luật. Tín dụng đen thì ngược lại, không có giấy phép, lãi suất rất cao và điều khoản mập mờ, tiềm ẩn nhiều rủi ro cho người vay.
7.3. Bị app tín dụng đen gọi điện làm phiền người thân thì làm gì?
- Báo trước cho người thân để họ không hoảng và không chuyển tiền thay bạn
- Chụp màn hình, ghi âm các cuộc gọi, tin nhắn đe dọa
- Chặn số, đặt chế độ riêng tư cho mạng xã hội
- Mang bằng chứng trình báo công an nơi cư trú
7.4. Vay tín dụng đen có bị ghi nợ xấu trên CIC không?
Thường là không, vì bên cho vay tín dụng đen không phải tổ chức tín dụng nên không báo cáo lên CIC. Nhưng điều này không có nghĩa là an toàn hơn: hậu quả của tín dụng đen nặng hơn nợ xấu nhiều, như đã nói ở mục 5.
7.5. Bùng nợ tín dụng đen thì người vay có vi phạm pháp luật hay không?
Có. Dù tín dụng đen là hoạt động không hợp pháp, nhưng nếu người vay không trả nợ có thể bị xử phạt hành chính. Theo khoản 1c Điều 18 Nghị định 282/2025/NĐ-CP, trường hợp người vay có ý định gian dối hoặc bỏ trốn để chiếm đoạt tài sản của người khác sẽ bị truy cứu trách nhiệm.
Hiểu rõ tín dụng đen là gì và nhận biết sớm các dấu hiệu rủi ro sẽ giúp bạn bảo vệ tài chính và tránh những khoản vay thiếu an toàn. Khi thật sự cần vay, hãy chọn ngân hàng hoặc công ty tài chính được cấp phép, đọc kỹ tổng số tiền phải trả trước khi ký. Xem thêm cách vay tiền online an toàn và theo dõi Cẩm nang Tài chính số của Home Credit để cập nhật thêm kiến thức hữu ích.
Lưu ý: Thông tin trong bài mang tính chất tham khảo, được tổng hợp từ thị trường và không đại diện cho toàn bộ sản phẩm, dịch vụ của Home Credit.
----
Blog Home Credit - Cẩm nang Tài chính số
Tài chính không chỉ là những con số mà còn là chìa khóa mở ra sự tử chủ và ổn định trong cuộc sống. Với Blog Cẩm nang Tài chính số, Home Credit sẽ giúp bạn:
- Nắm vững kiến thức về tín dụng và nợ để tránh các rủi ro tài chính
- Hiểu rõ kiến thức tài chính tổng quan và cách quản lý tài chính cá nhân hiệu quả
- Học cách quản lý chi tiêu và kiểm soát dòng tiền, từ kiếm tiền, tiết kiệm cho đến đầu tư theo năng lực, hướng đến độc lập và tự do tài chính
- Thực hiện thanh toán dễ dàng, an toàn, từ mua sắm đến các hóa đơn thiết yếu
Chủ động hiểu về tài chính cũng chính là cách để bạn vững tâm trước mọi quyết định lớn nhỏ. Truy cập trang Cẩm nang Tài chính số của Home Credit ngay hôm nay!
Nhật ký liên quan




 1900 633 6331900 633 999


CÔNG TY TÀI CHÍNH TNHH MTV HOME CREDIT VIỆT NAM
Tầng G, 8 và 10 Tòa nhà Phụ Nữ, số 20 Nguyễn Đăng Giai, Phường An Khánh, TP.HCM
Để quản lý khoản vay và nhận các ưu đãi độc quyền trên ứng dụng Home Credit
Tải ứng dụng Home Credit